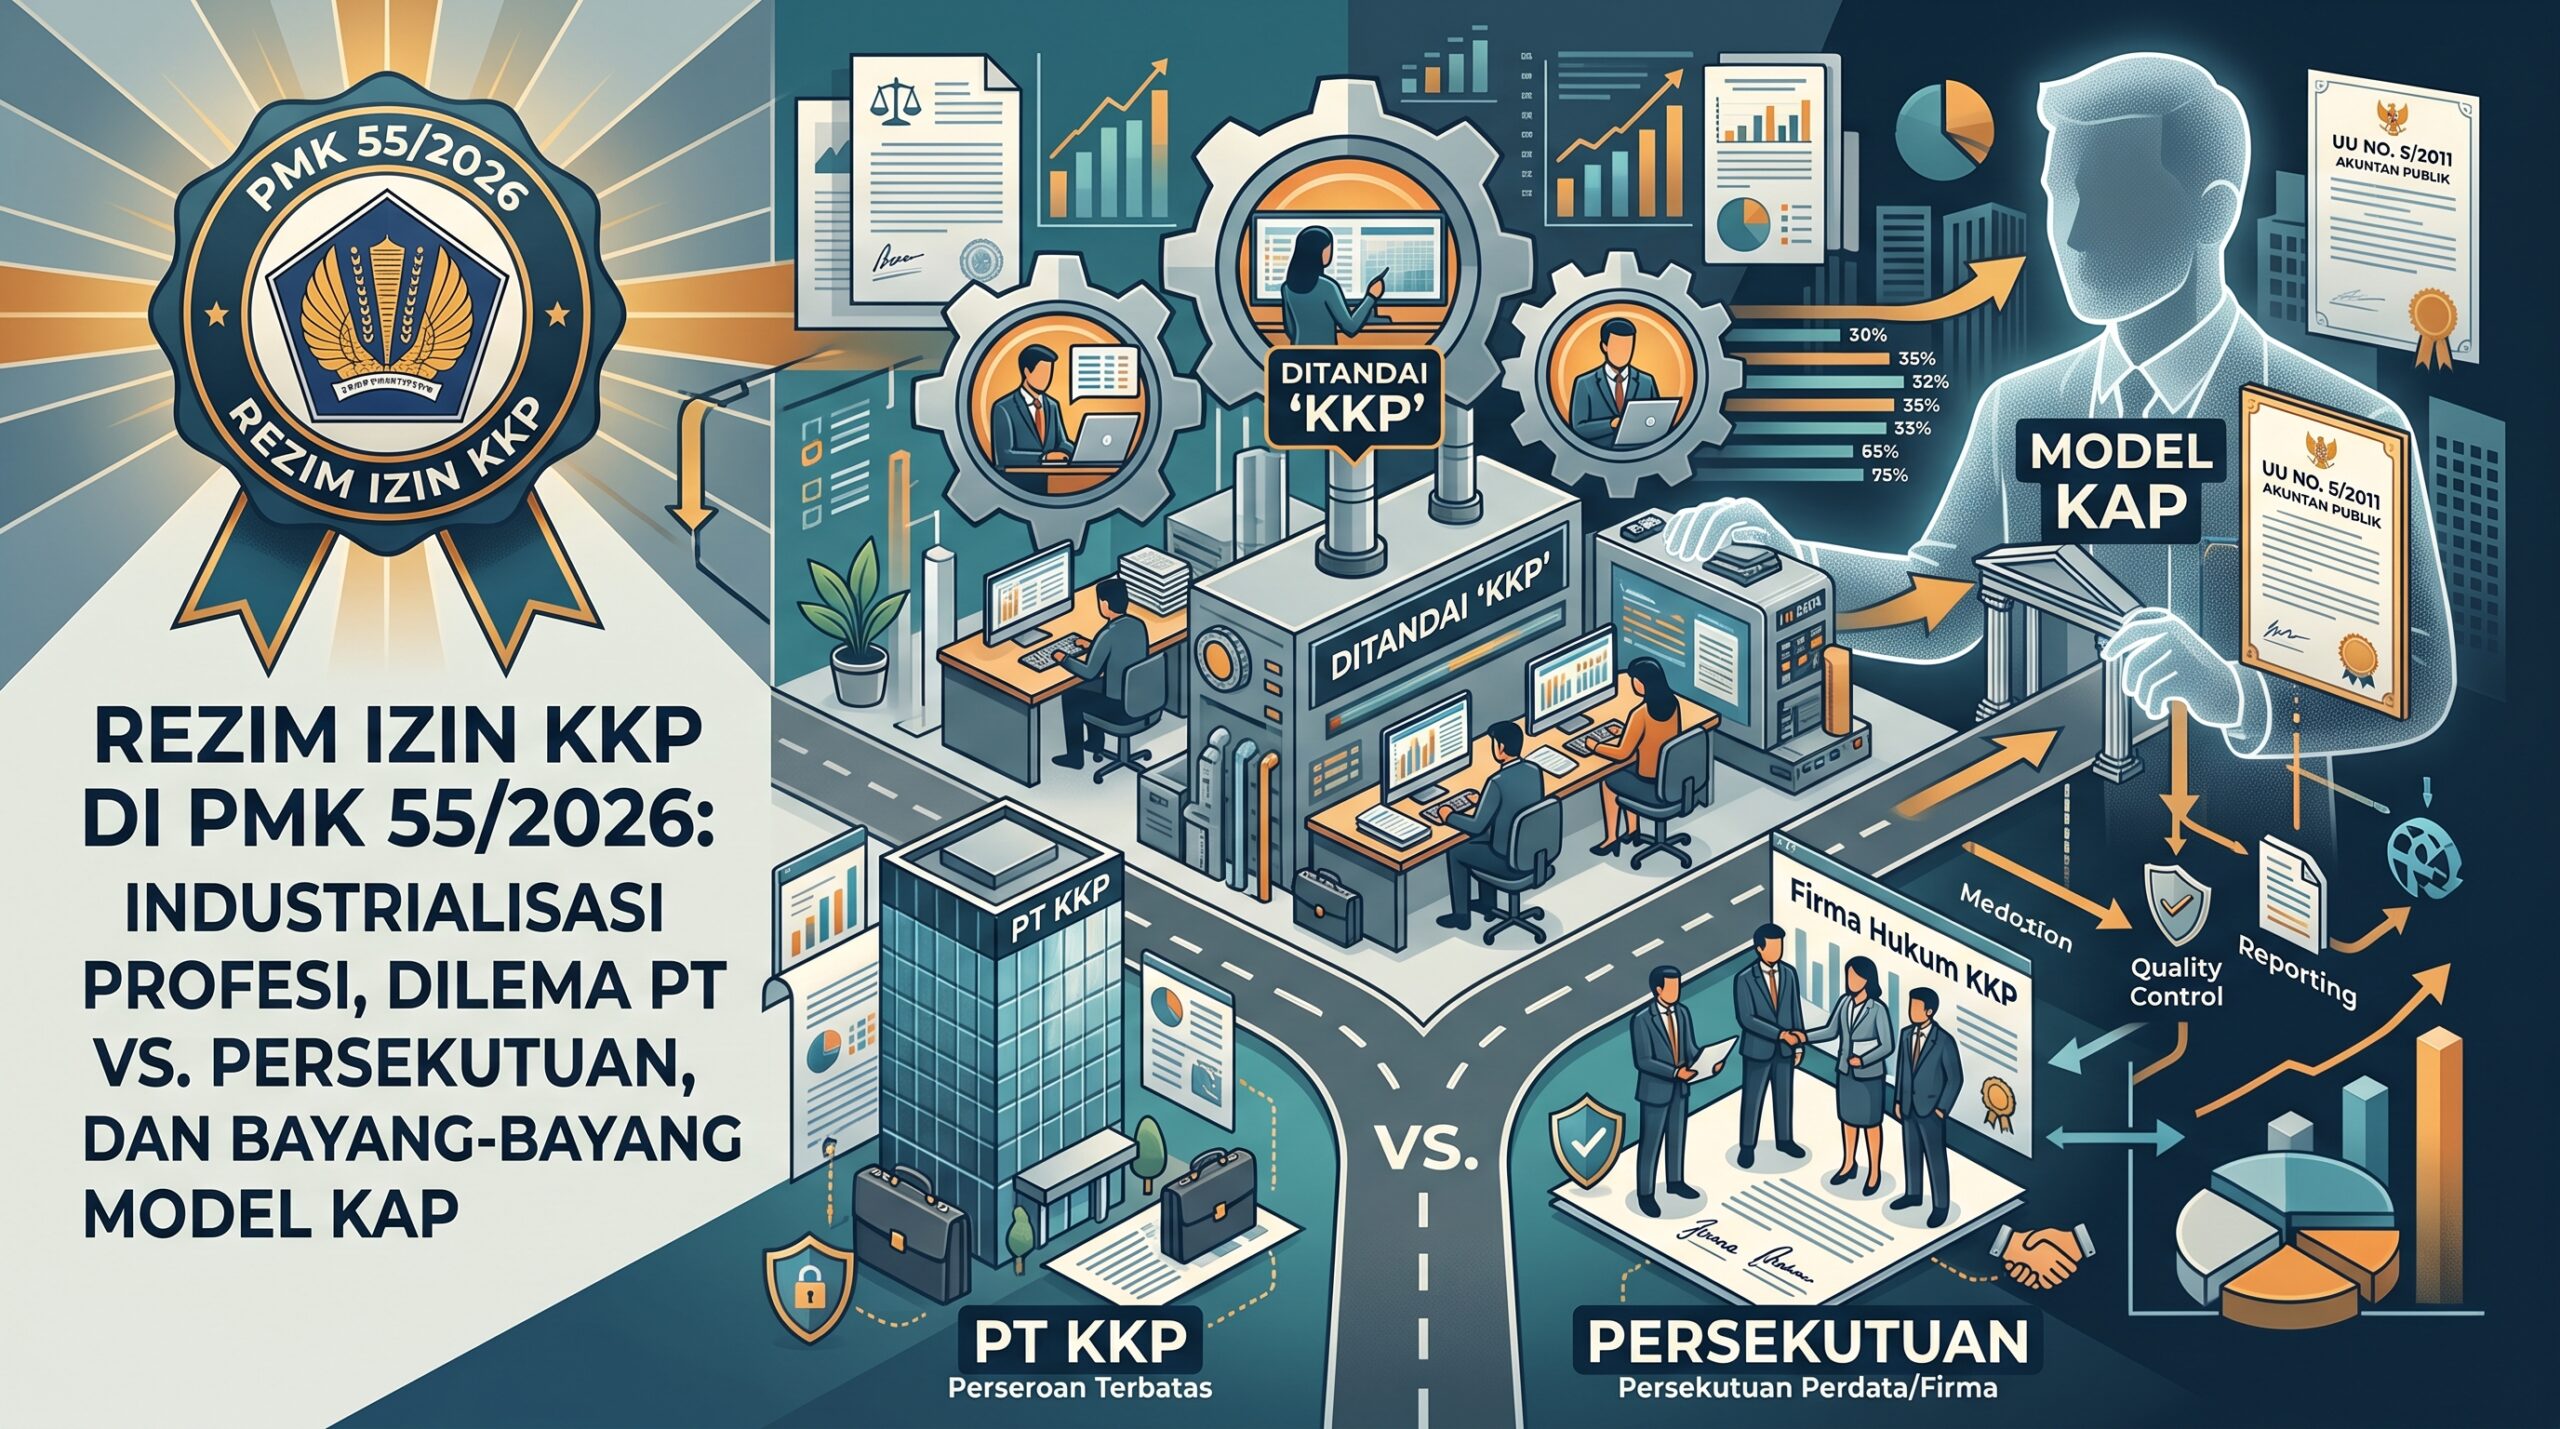

Setelah membedah pergeseran izin individu dan ancaman terhadap independensi intermediary pada artikel “Membedah Izin Konsultan Pajak di PMK 55/2026: Menjaga Independensi Intermediary atau Menjadi Perpanjangan Tangan Eksekutif?“, perombakan terfundamental dalam Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 terletak pada pembentukan Izin Kantor Konsultan Pajak (Izin KKP) sebagai entitas perizinan yang berdiri sendiri.
Jika pada rezim terdahulu KKP hanya dicatatkan sebagai data pelengkap tempat bekerja bagi konsultan perorangan, PMK 55/2026 secara resmi memisahkan antara Izin Konsultan Pajak (Individu) dan Izin KKP (Wadah/Badan Usaha). Langkah ini menandai era baru: industrialisasi dan kodifikasi institusional profesi konsultan pajak di Indonesia.
Namun, di balik narasi modernisasi kelembagaan, lahir sejumlah anomali hukum, benturan norma antar-undang-undang, hingga dilema etik komersialisasi profesi.
1. “Baju Baru” KKP: Legitimasi Perseroan Terbatas (PT) dan Dilema Komersialisasi
Salah satu terobosan paling mencolok dalam Pasal 16 PMK 55/2026 adalah dibukanya pintu secara resmi bagi KKP untuk berbentuk Perseroan Terbatas (PT), di samping bentuk klasik seperti Persekutuan Perdata (Maatschap) dan Firma.
Restu bagi KKP berbentuk PT ini menghadirkan benturan doktrin profesi yang sangat mendasar:
- Doktrin Tanggung Jawab Profesi (Personal & Unlimited Liability):Secara tradisional, profesi berkeahlian khusus (noblesse profession)—seperti Dokter atau Advokat—bertindak atas sumpah individu dengan tanggung jawab hukum yang tidak terbatas (unlimited liability) hingga ke harta pribadi untuk melindungi kepentingan publik.
- Sifat Dasar Perseroan Terbatas (Limited Liability):PT adalah entitas hukum komersial yang dirancang untuk membatasi tanggung jawab pemegang saham/pengurus sebatas modal yang disetorkan.
Memperbolehkan KKP berbentuk PT membuktikan bahwa Kementerian Keuangan memperlakukan praktik konsultasi perpajakan lebih sebagai industri layanan bisnis komersial ketimbang murni profesi independen berbasis sumpah. Di satu sisi, PT memberikan perlindungan hukum komersial dan kemudahan akumulasi modal bagi firma pajak besar. Namun di sisi lain, hal ini berisiko mendorong orientasi KKP mengejar target revenue industri ketimbang menjaga objektivitas pembelaan hak-hak Wajib Pajak.
2. Peniruan Model KAP: Mengadopsi Tata Kelola Tanpa Payung Undang-Undang
Melalui PMK 55/2026, Kementerian Keuangan (via PPPK) secara sadar meniru (duplikasi) arsitektur tata kelola Kantor Akuntan Publik (KAP) untuk diterapkan pada KKP:
Di sinilah letak anomali hukumnya:
Tata kelola KAP yang begitu ketat dan terstruktur memiliki landasan hukum yang sangat kokoh, yaitu UU No. 5 Tahun 2011 tentang Akuntan Publik. UU tersebut secara eksplisit memberikan mandat kepada Menkeu untuk mengatur dan mengawasi KAP.
Sebaliknya, rezim Izin KKP dan kewajiban SPM KKP dibangun tanpa adanya UU Konsultan Pajak. Kemenkeu memaksakan model pengawasan setingkat KAP kepada KKP hanya berbekal Peraturan Menteri. Langkah ini menciptakan ketimpangan hierarki hukum: beban administrasi dan ancaman pembekuan izin lembaga yang masif diletakkan di atas dasar hukum yang sangat rapuh.
3. Benturan Normatif Bagi KAP & Multidisciplinary Firms (Aturan 2/3 Rekan)
Penerapan Izin KKP memicu krisis tata kelola (governance deadlock) bagi Kantor Akuntan Publik (KAP) besar maupun firma konsultasi multidisplin yang selama ini juga memberikan jasa perpajakan.
Pasal 16 PMK 55/2026 menetapkan bahwa untuk KKP berbentuk Persekutuan, Firma, atau PT, paling sedikit 2/3 (dua per tiga) dari seluruh Rekan, Direksi, atau Komisaris wajib berstatus Konsultan Pajak ber-Izin aktif.
Aturan ini menabrak dinding hukum regulasi lain:
- Benturan dengan UU Akuntan Publik (UU 5/2011):UU Akuntan Publik mewajibkan mayoritas/seluruh partner di KAP adalah Akuntan Publik (AP / Auditor). Sebuah KAP tidak mungkin memenuhi syarat 2/3 Konsultan Pajak PMK 55/2026.
- Restrukturisasi Paksa (Forced Entity Split):Akibat aturan ini, KAP terpaksa mendirikan entitas PT Tax Advisory tersendiri di luar KAP jika ingin terus memberikan jasa perpajakan secara sah.
- Krisis Kualifikasi Partner:Banyak Partner/Managing Director divisi pajak di firma internasional yang memiliki kualifikasi global (seperti LL.M. in Taxation atau pakar Transfer Pricing), tetapi tidak memegang Izin Konsultan Pajak Kemenkeu (BKP). Berdasarkan PMK 55/2026, mereka tidak dapat dihitung dalam porsi 2/3 pimpinan sah, sehingga mengancam struktur kepemimpinan partnership yang sudah berjalan puluhan tahun.
4. Dampak Bagi Wajib Pajak: Beban Due Diligence Ganda
Bagi Wajib Pajak Badan (Perusahaan/Klien), berlakunya rezim Izin KKP tidak sekadar menjadi urusan internal konsultan, melainkan menciptakan risiko domino dalam manajemen risiko perusahaan:
- Risiko Deductibility Biaya Jasa di SPT Badan: Meskipun secara Hukum Material (Pasal 6 UU PPh) biaya jasa konsultan yang riil dan 3M (Mendapatkan, Menagih, Memelihara Penghasilan) tetap deductible, di tingkat Pemeriksaan Pajak, DJP berpotensi meragukan keabsahan transaksi jika KKP penyedia jasa tidak memiliki Izin KKP resmi.
- Efek Domino Pembekuan Izin (Pasal 15 ayat 3): Jika sebuah KKP nekad beroperasi tanpa Izin KKP, Kemenkeu berwenang membekukan Izin Konsultan Pajak Individu para konsultannya. Jika izin individu konsultan tersebut dibekukan di tengah jalan, Surat Kuasa di Coretax otomatis gugur, membuat Wajib Pajak mendadak kehilangan pendamping hukum saat proses pemeriksaan atau keberatan sedang berlangsung.
Kesimpulan: Menagih Kejelasan Arsitektur Hukum
Pengaturan Izin KKP dalam PMK 55/2026 dengan jelas menunjukkan ambisi Kementerian Keuangan untuk melipatgandakan pengawasan dari skala perorangan menjadi skala industri/lembaga.
Namun, mengadopsi model industri KAP dan mengizinkan bentuk PT tanpa dibentengi oleh Undang-Undang Konsultan Pajak justru memperjelas wajah “over-regulasi” eksekutif. Tanpa UU Organik yang menyeimbangkan antara tuntutan transparansi industri dan perlindungan independensi profesi, rezim Izin KKP ini rentan terjebak menjadi instrumen kontrol birokrasi yang membebani praktisi sekaligus menambah ketidakpastian hukum bagi Wajib Pajak.