
Pada artikel sebelumnya, kita telah membahas panjang lebar mengenai bagaimana cara seorang “Pihak Lain” mendapatkan Surat Keterangan Terdaftar (SKT) resmi dari otoritas pajak. Kini, mari kita asumsikan Anda atau rekan Anda sudah berhasil mengantongi SKT tersebut.
Apakah dengan berbekal SKT Anda bisa langsung mewakili klien Anda, sang Wajib Pajak, untuk urusan apapun secara bebas? Jawabannya: Tidak.
Pemerintah mengatur tata cara, batasan, kewajiban, hingga sanksi yang sangat ketat melalui PMK 44/2026 dan PMK 55/2026. Tujuannya satu, memastikan pendampingan pajak berjalan profesional dan berintegritas. Berikut adalah “Aturan Main” yang wajib dipahami oleh setiap Kuasa Pihak Lain.
Syarat Mutlak di Lapangan: Surat Kuasa Khusus (SKK)
Memiliki SKT hanyalah tiket masuk. Untuk benar-benar bisa bertindak atas nama Wajib Pajak, seorang Pihak Lain wajib memegang Surat Kuasa Khusus. Berikut adalah detail aturannya:
- Bentuk Dokumen: Surat Kuasa Khusus dapat dibuat dalam bentuk kertas maupun bentuk elektronik. Jika dibuat dalam bentuk kertas, dokumen tersebut wajib telah lunas bea meterai.
- Penyampaian: Surat Kuasa elektronik disampaikan via Portal Wajib Pajak, sedangkan versi kertas diserahkan langsung ke Kantor Pelayanan Pajak (KPP) atau KP2KP untuk diadministrasikan ke dalam sistem DJP.
- Spesifik dan Terbatas: Satu Surat Kuasa Khusus hanya berlaku untuk 1 (satu) orang kuasa dan khusus untuk pelaksanaan hak atau pemenuhan kewajiban perpajakan tertentu saja.
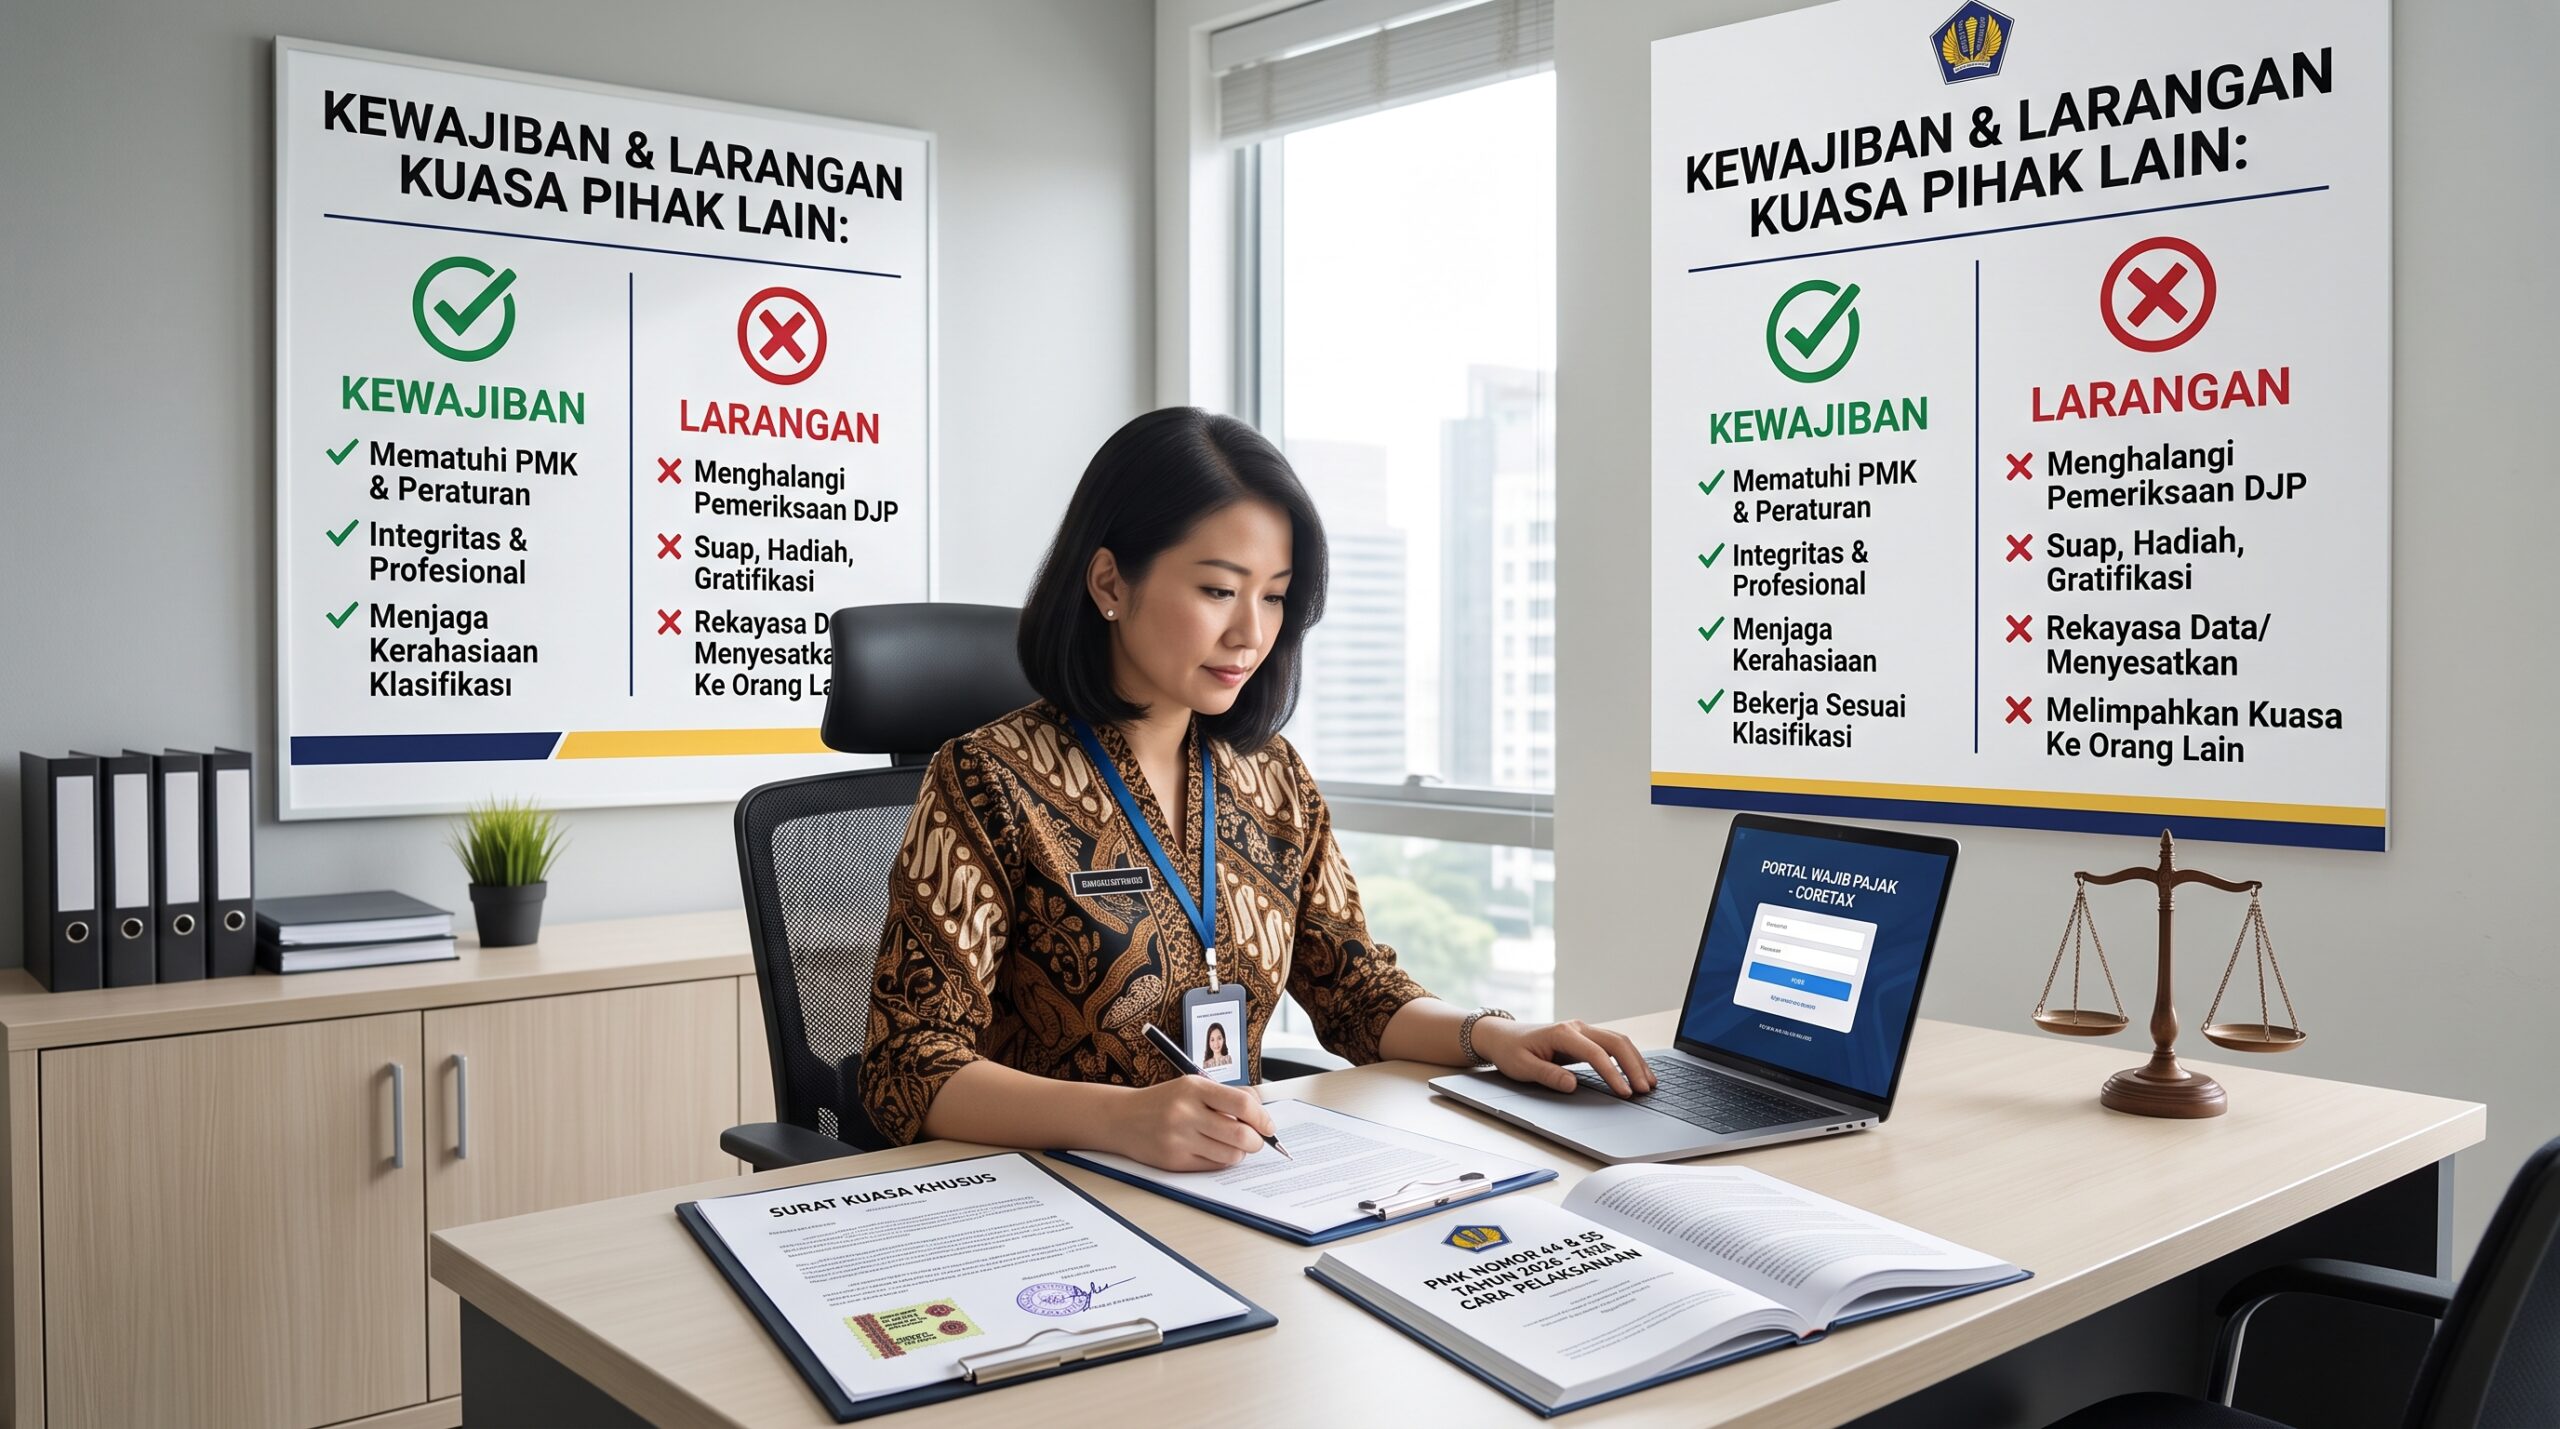
- Larangan “Oper Kuasa”: Seorang kuasa sama sekali tidak diizinkan untuk melimpahkan kuasa yang telah ia terima dari Wajib Pajak kepada orang lain.
- Pendelegasian Kurir: Meskipun kuasa tidak bisa dioper, Pihak Lain dapat menunjuk pegawainya atau orang lain secara khusus hanya untuk mengantarkan (menyampaikan) atau menerima dokumen perpajakan kepada/dari petugas pajak, dengan syarat harus membawa surat penunjukan dari sang kuasa.
Kewajiban Profesional Pihak Lain
Saat menjalankan tugasnya, Pihak Lain terikat pada standar profesi yang ketat. Mereka diwajibkan untuk:
- Memberikan jasa atau melaksanakan peran sesuai dengan klasifikasi Surat Keterangan Terdaftar (SKT) yang dimilikinya (Tingkat A, B, atau C).
- Selalu mematuhi ketentuan peraturan perundang-undangan di bidang perpajakan yang berlaku.
- Menjaga etika dengan menjunjung tinggi integritas, martabat, kehormatan, dan bersikap profesional.
- Menjaga kerahasiaan informasi milik Wajib Pajak yang menjadi kliennya.
Larangan Keras yang Harus Dihindari
PMK secara eksplisit melarang praktik-praktik curang atau tidak etis. Pihak Lain dilarang keras untuk:
- Menghalang-halangi Hukum: Kuasa dilarang menghalang-halangi pelaksanaan ketentuan perundang-undangan perpajakan. Contohnya: menolak memberikan keterangan saat pemeriksaan, tidak memberi izin akses ruang/data elektronik kepada pemeriksa, atau menolak dilakukan pemeriksaan bukti permulaan.
- Memberi Petunjuk Sesat: Dilarang memberikan petunjuk atau keterangan yang menyesatkan kepada klien (Wajib Pajak) mengenai pekerjaan yang sedang dilakukan.
- Terlibat Rekayasa: Dilarang menerima permintaan klien maupun pihak manapun untuk melakukan rekayasa atau perbuatan yang melanggar hukum perpajakan.
- Menyuap & Memeras: Dilarang menawarkan/memberikan imbalan atau fasilitas kepada petugas pajak, menerima hadiah atau gratifikasi yang tidak wajar, serta melakukan pemerasan terhadap petugas pajak maupun klien.
Sanksi Administratif Jika Melanggar
DJP tidak akan segan-segan menindak kuasa yang “nakal”. Jika Pihak Lain melanggar ketentuan, mereka dapat dikenai sanksi administratif berupa:
- Peringatan.
- Pembekuan Surat Keterangan Terdaftar (SKT).
- Pencabutan Surat Keterangan Terdaftar (SKT).
Bahkan, sanksi administratif ini (seperti pembekuan dan pencabutan) akan diumumkan oleh Direktur Jenderal kepada masyarakat luas melalui laman resmi (website).
Kapan Status Kuasa Berakhir?
Pemberian kuasa dari Wajib Pajak kepada Pihak Lain dapat gugur atau berakhir apabila terjadi hal-hal berikut:
- Masa berlaku yang tertera pada Surat Kuasa Khusus telah berakhir.
- Wajib Pajak secara sepihak mencabut pemberian kuasa tersebut.
- Surat Keterangan Terdaftar (SKT) milik Pihak Lain dibekukan dan/atau dicabut oleh otoritas.
- Kuasa yang bersangkutan dipidana karena terbukti melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya.
Jika Wajib Pajak ingin mencabut kuasanya, maka Wajib Pajak harus membuat surat pencabutan Surat Kuasa Khusus. Surat pencabutan ini bisa dibuat secara elektronik (via Portal Wajib Pajak) maupun berbentuk kertas untuk diserahkan ke kantor pajak. Setelah kuasa berakhir, Pihak Lain tersebut sudah tidak dapat lagi mewakili Wajib Pajaknya dan akses elektronik mereka di Portal Wajib Pajak akan langsung dihentikan.
Kesimpulan
Menjadi Kuasa Wajib Pajak dari jalur “Pihak Lain” bukanlah sekadar tentang membantu klien menghitung atau melaporkan pajaknya. Ini adalah sebuah profesi yang menuntut kepatuhan hukum, transparansi, dan etika tingkat tinggi.
Dengan memahami seluruh aturan perizinan di artikel pertama, ditambah aturan pelaksanaan di artikel ini, Anda kini memiliki panduan komprehensif untuk berpraktik secara aman, legal, dan profesional di era baru perpajakan 2026.