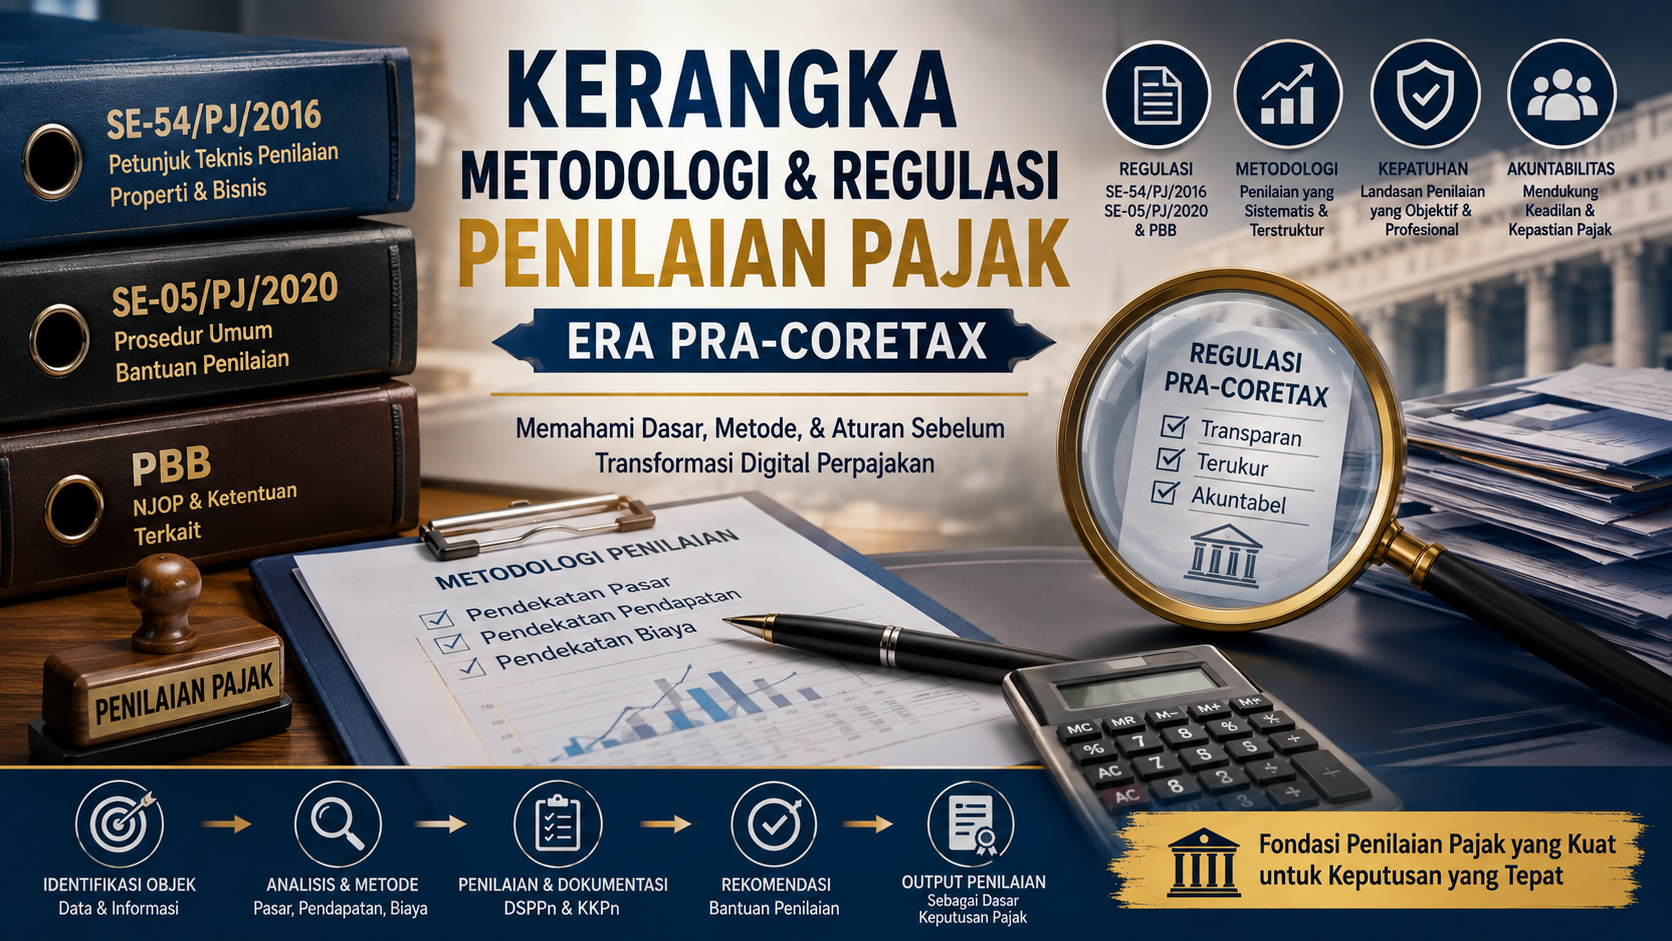

Dalam sistem perpajakan Indonesia, penentuan nilai suatu aset atau transaksi menjadi fondasi utama dalam menghitung kewajiban perpajakan yang terutang. Sebelum berlakunya integrasi sistem administrasi perpajakan berbasis Coretax System, Direktorat Jenderal Pajak (DJP) telah membangun fondasi regulasi dan metodologi penilaian yang sangat terstruktur.
Penilaian perpajakan (tax valuation/appraisal) pada era pra-Coretax tidak hanya berfungsi sebagai alat penguji kewajaran transaksi antar-pihak, tetapi juga menjadi instrumen krusial dalam fungsi pengawasan, pemeriksaan, penagihan, hingga penegakan hukum. Landasan utama dari seluruh kegiatan operasional penilaian pada periode ini berpijak pada Surat Edaran Direktur Jenderal Pajak Nomor SE-54/PJ/2016 tentang Petunjuk Teknis Penilaian Properti, Penilaian Bisnis, dan Penilaian Aset Takberwujud untuk Tujuan Perpajakan.
Video ini menguraikan secara komprehensif kerangka hukum, klasifikasi objek, serta kedalaman metodologi teknis penilaian perpajakan yang berlaku pada era pra-Coretax.