
Pada video sebelumnya, kita telah membahas panjang lebar mengenai bagaimana cara seorang “Pihak Lain” mendapatkan Surat Keterangan Terdaftar (SKT) resmi dari otoritas pajak. Kini, mari kita asumsikan Anda atau rekan Anda sudah berhasil mengantongi SKT tersebut.
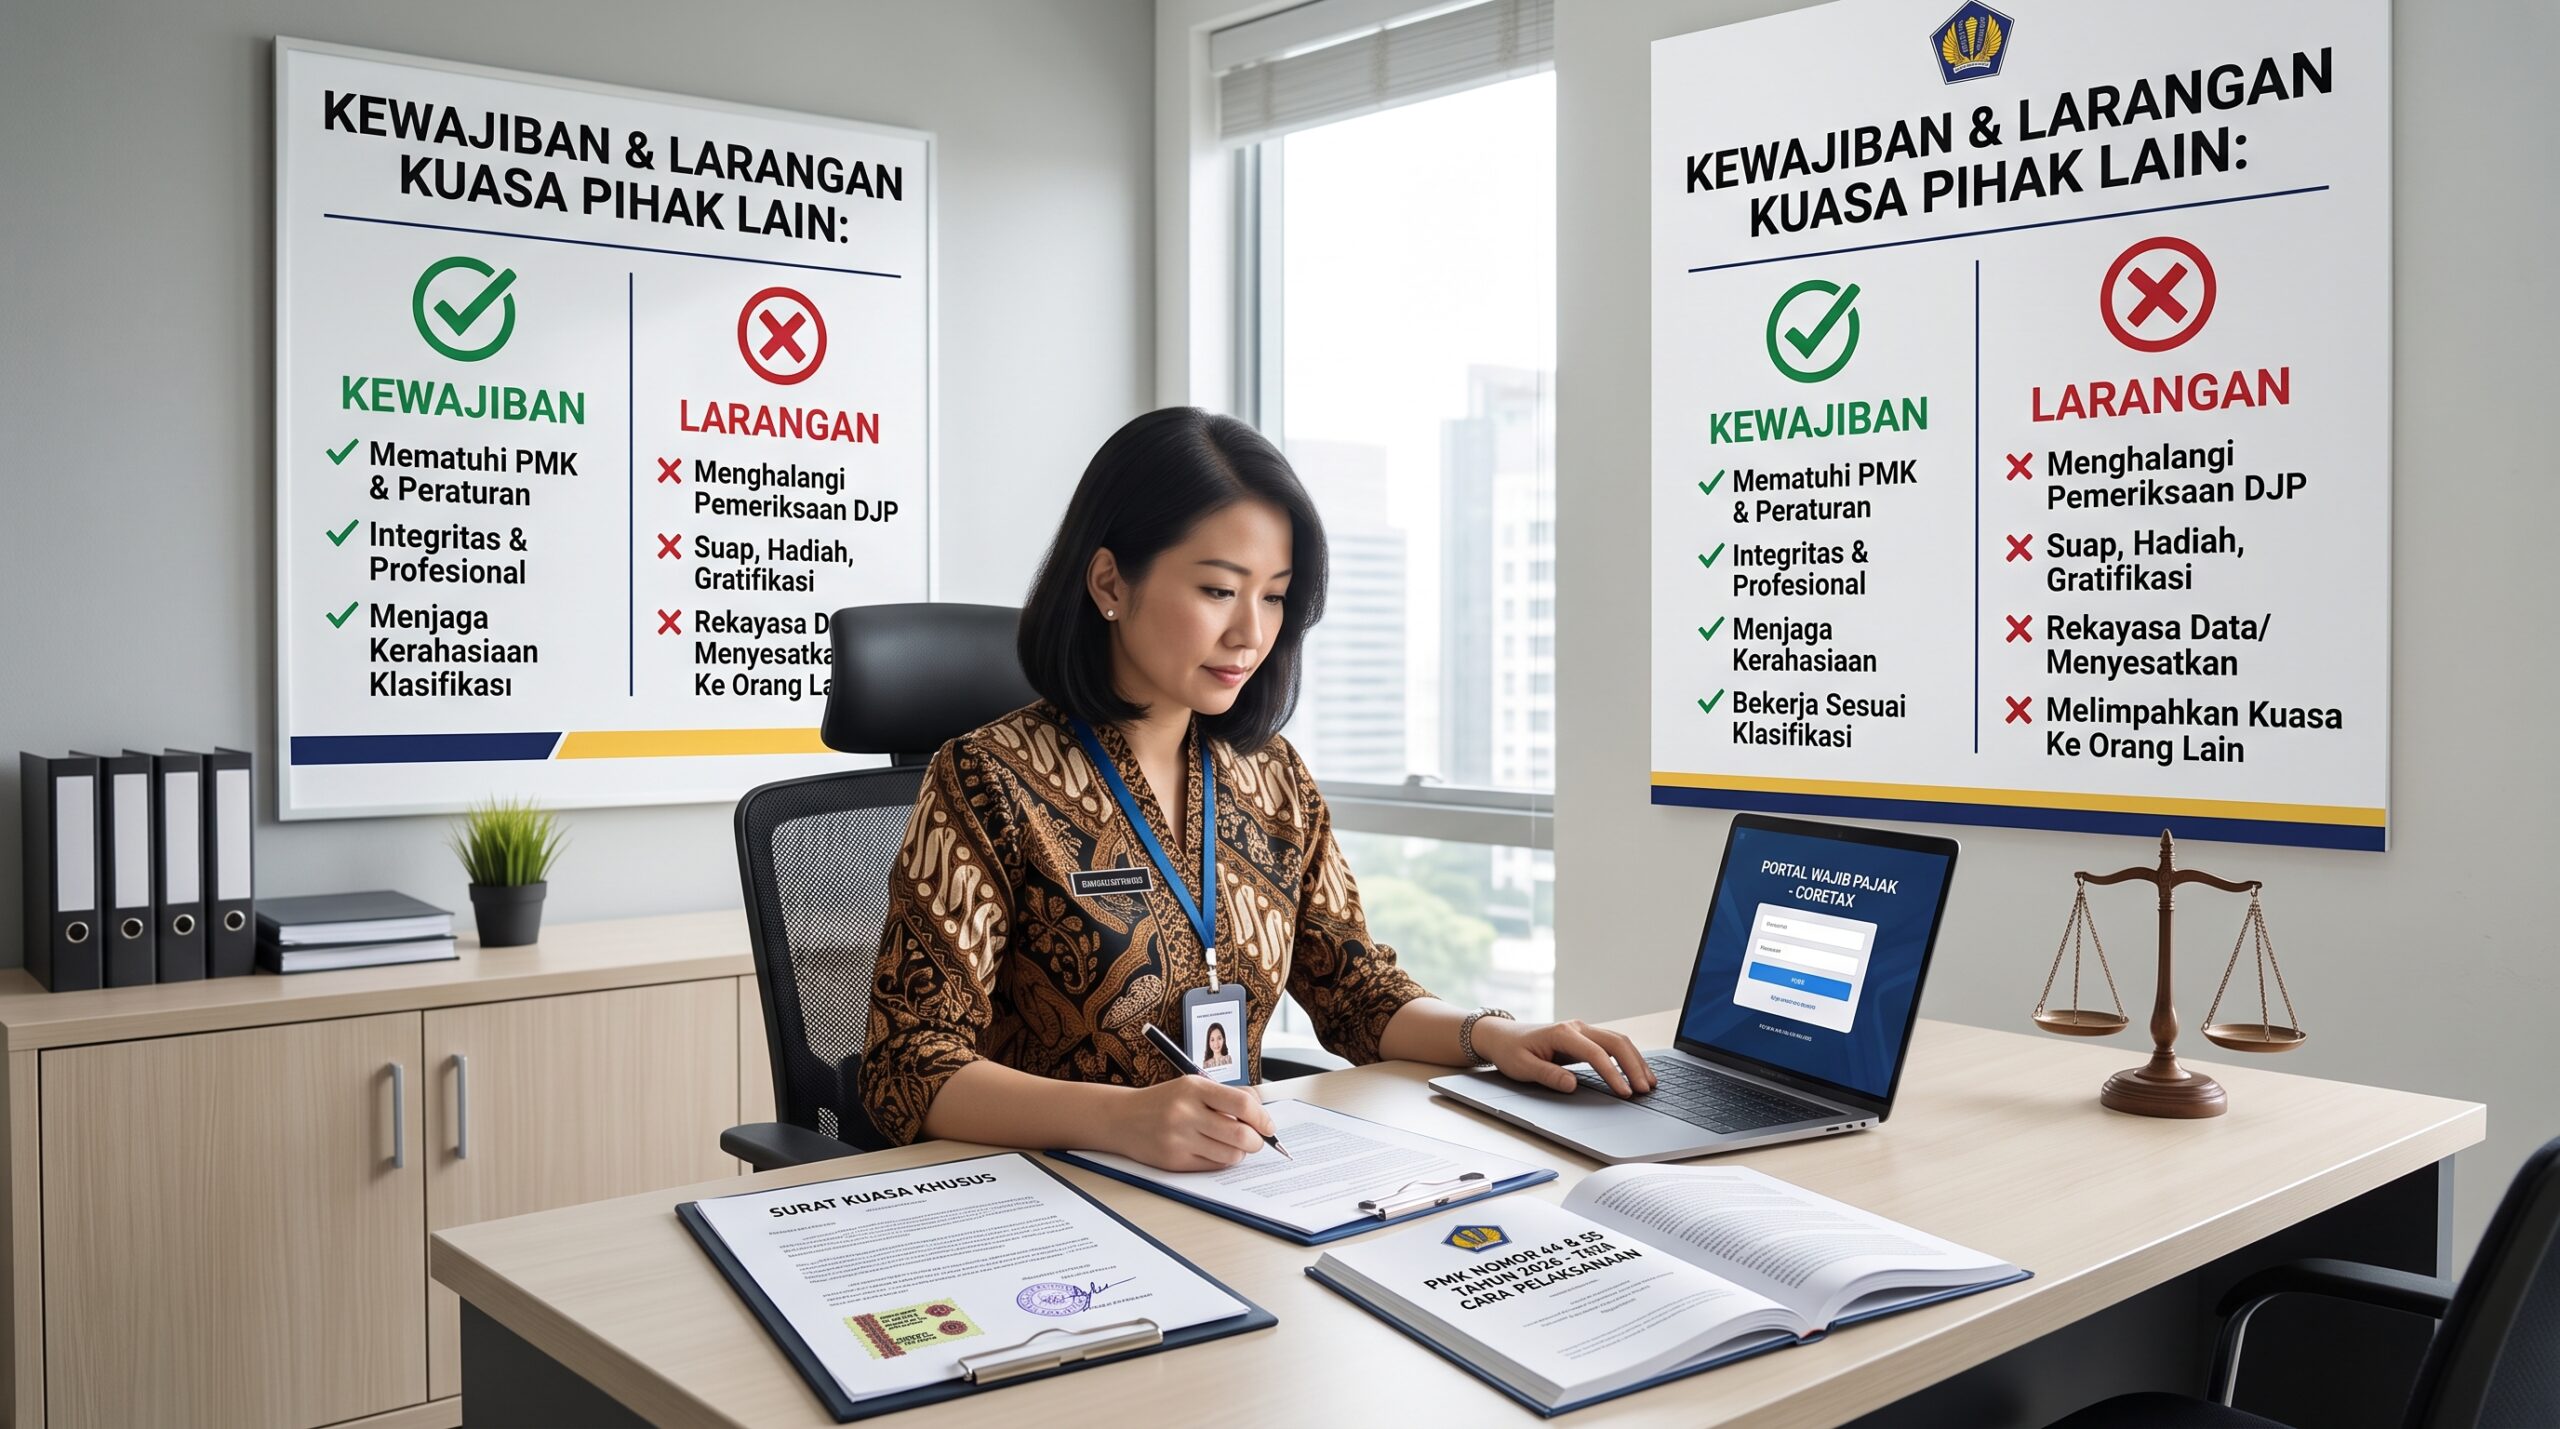
Apakah dengan berbekal SKT Anda bisa langsung mewakili klien Anda, sang Wajib Pajak, untuk urusan apapun secara bebas? Jawabannya: Tidak.
Pemerintah mengatur tata cara, batasan, kewajiban, hingga sanksi yang sangat ketat melalui PMK 44/2026 dan PMK 55/2026. Tujuannya satu, memastikan pendampingan pajak berjalan profesional dan berintegritas. Berikut adalah “Aturan Main” yang wajib dipahami oleh setiap Kuasa Pihak Lain.