
Mari kita bayangkan skenario ekstrem: Anda nekat melompati pagar administrasi. Mungkin Anda melakukan pengalihan hak di bawah tangan, atau entah bagaimana sertifikat berhasil balik nama tanpa Surat Keterangan Bebas (SKB). Selang beberapa waktu, “surat cinta” dari Direktorat Jenderal Pajak (DJP) datang mengetuk pintu. Isinya? Surat Ketetapan Pajak Kurang Bayar (SKPKB) yang menagih PPh Final 2,5% ditambah sanksi bunga yang mencekik.
Alasan tagihannya sangat sederhana dan teknis: Karena Anda tidak memiliki SKB saat transaksi terjadi.
Selamat datang di babak pamungkas dari drama perpajakan properti. Di titik ini, pertarungan tidak lagi terjadi di meja Notaris, melainkan bergeser ke arena yang jauh lebih sengit: Pengadilan Pajak.
Perdebatan Ultra Vires: Apakah Aturan Menteri Menyalip Undang-Undang?
Bagi para akademisi dan konsultan hukum, kasus seperti ini adalah ladang perdebatan filosofis yang panas. Ada argumen kuat yang menyatakan bahwa kewajiban SKB ini sebenarnya ultra vires—sebuah kondisi di mana aturan turunan (seperti Peraturan Menteri) melampaui wewenang Undang-Undang di atasnya.
Logikanya begini: Undang-Undang PPh sudah secara mutlak menjamin bahwa hibah dan waris antara orang tua dan anak bukanlah objek pajak. Jika sebuah transaksi pada dasarnya bukan objek pajak, negara tidak berhak memajakinya. Menambahkan syarat administratif yang berpotensi menggugurkan hak konstitusional tersebut sering dipandang sebagai bentuk arogansi birokrasi. Mengapa warga negara harus “meminta izin” untuk sesuatu yang sudah dijamin haknya oleh negara?
Kebenaran Materiil: Kartu As di Ruang Sidang
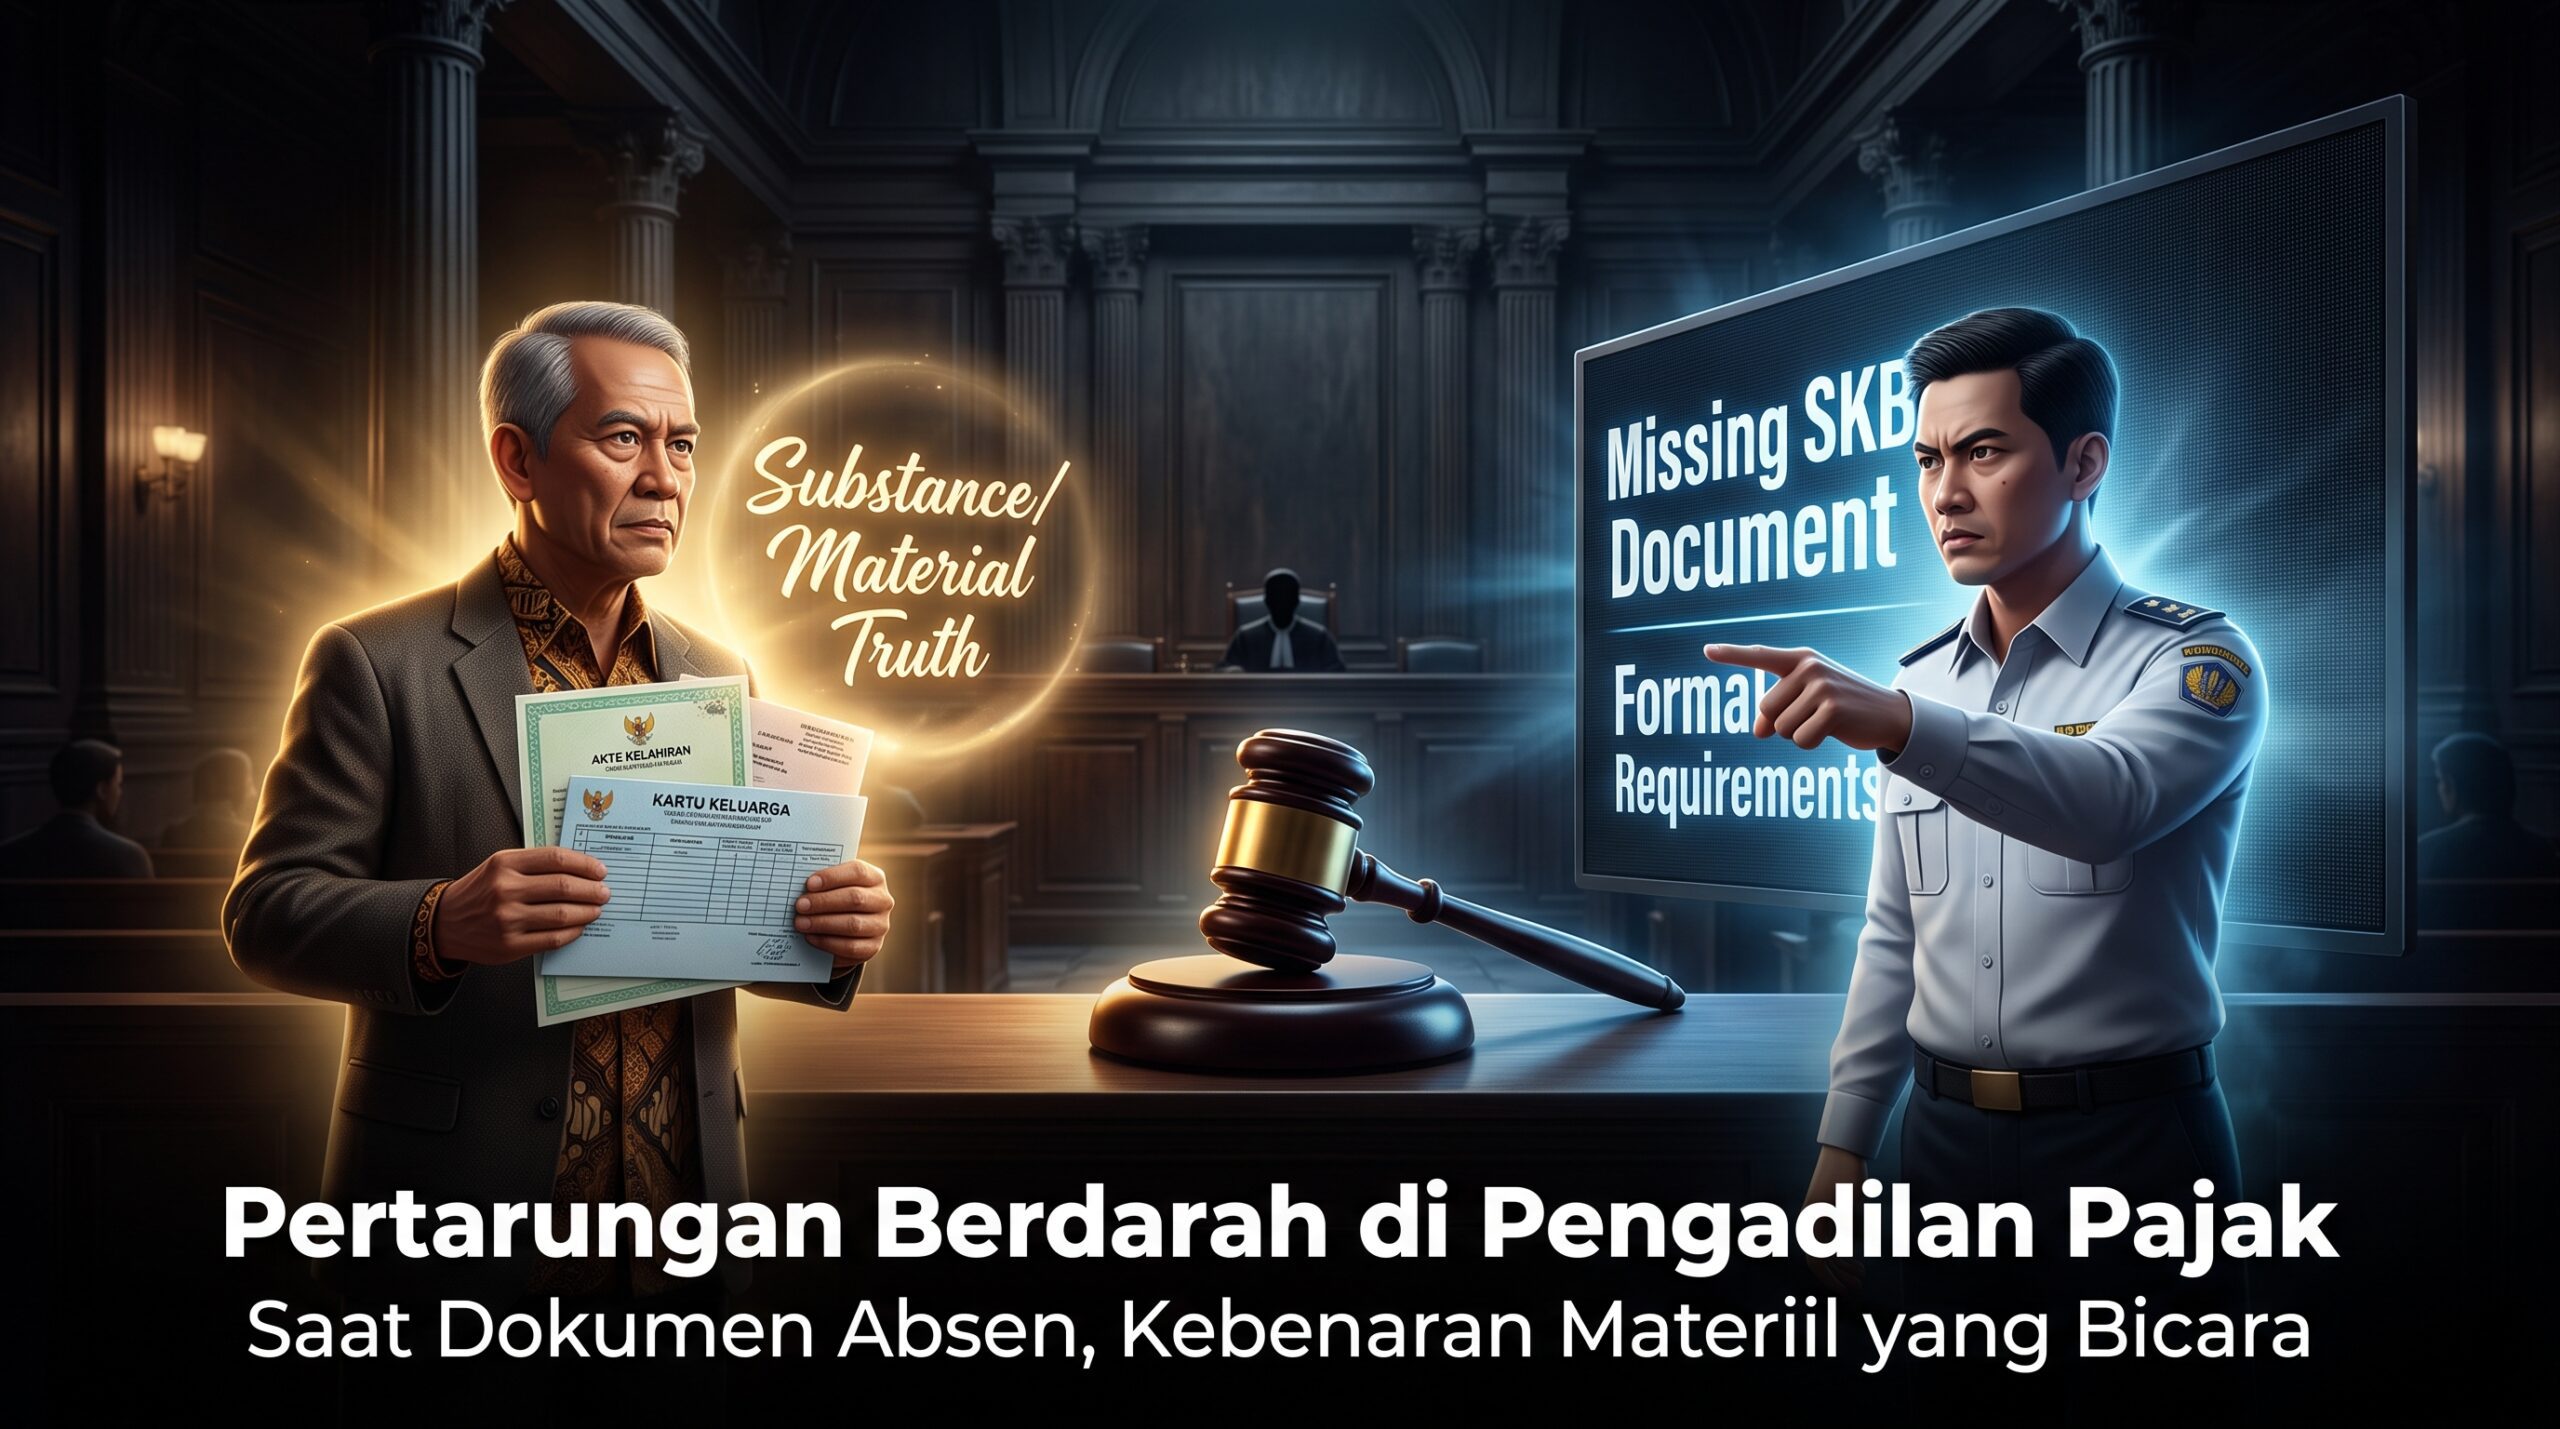
Kabar baiknya, Pengadilan Pajak memiliki kacamata yang berbeda dengan sistem komputer DJP. Jika Coretax dan sistem administrasi mendewakan Syarat Formil (wujud kertas SKB), Majelis Hakim Pengadilan Pajak umumnya menganut asas substance over form atau Kebenaran Materiil.
Di ruang sidang, Wajib Pajak bisa mengeluarkan kartu as mereka: Akta Kelahiran, Kartu Keluarga, dan bukti ketiadaan motif bisnis antara pemberi dan penerima harta. Ketika fakta biologis dan niat murni keluarga ini terbukti secara sah dan meyakinkan, Hakim hampir selalu mengabulkan gugatan Wajib Pajak. SKPKB yang diterbitkan DJP akan dibatalkan. Hakim akan menegaskan bahwa ketiadaan selembar SKB tidak boleh merampas hak materiil yang sudah digariskan oleh Undang-Undang.
Kemenangan yang Menguras Kantong (Cost of Compliance)
Anda menang di pengadilan. Pajak 2,5% batal ditagih. Apakah ini sebuah akhir yang bahagia? Belum tentu.
Mari berhitung ongkos dari kemenangan ini. Berperkara di Pengadilan Pajak bukanlah jalan-jalan sore. Prosesnya memakan waktu bertahun-tahun, menguras emosi, dan yang paling terasa: menyedot biaya legal. Anda harus membayar jasa konsultan pajak atau kuasa hukum yang tarifnya mungkin tidak jauh berbeda dari nilai pajak yang sedang Anda perjuangkan. Belum lagi risiko pikiran yang terganggu selama proses sengketa berlangsung.
Pada akhirnya, memenangkan kebenaran materiil di pengadilan adalah sebuah validasi hukum yang indah, namun sangat mahal. Aturan SKB ini mungkin terasa kaku, menyebalkan, dan rawan diperdebatkan secara hierarki hukum. Tetapi di dunia nyata, mengurus SKB adalah “asuransi” termurah dan paling rasional untuk menghindarkan keluarga Anda dari drama sengketa pajak yang melelahkan.