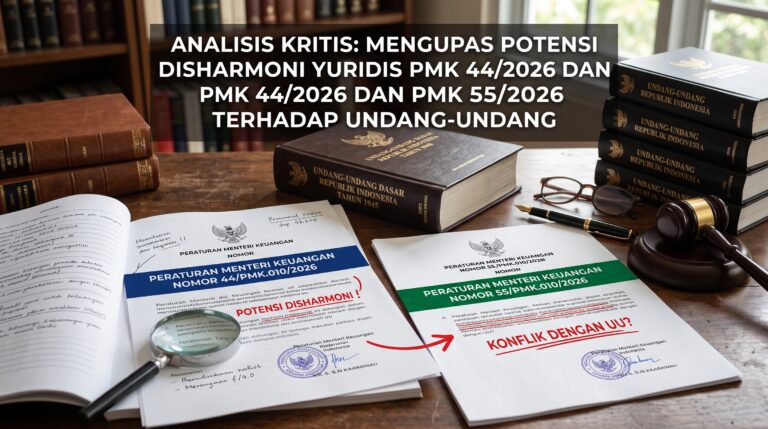

Setelah membedah pergeseran izin individu dan ancaman terhadap independensi intermediary pada video “Izin Konsultan Pajak PMK 55/2026: Menjaga Independensi atau Menjadi Perpanjangan Tangan Eksekutif?” (https://youtu.be/DZFWZvZYHQ4), perombakan terfundamental dalam Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 terletak pada pembentukan Izin Kantor Konsultan Pajak (Izin KKP) sebagai entitas perizinan yang berdiri sendiri.
Jika pada rezim terdahulu KKP hanya dicatatkan sebagai data pelengkap tempat bekerja bagi konsultan perorangan, PMK 55/2026 secara resmi memisahkan antara Izin Konsultan Pajak (Individu) dan Izin KKP (Wadah/Badan Usaha). Langkah ini menandai era baru: industrialisasi dan kodifikasi institusional profesi konsultan pajak di Indonesia.
Namun, di balik narasi modernisasi kelembagaan, lahir sejumlah anomali hukum, benturan norma antar-undang-undang, hingga dilema etik komersialisasi profesi.