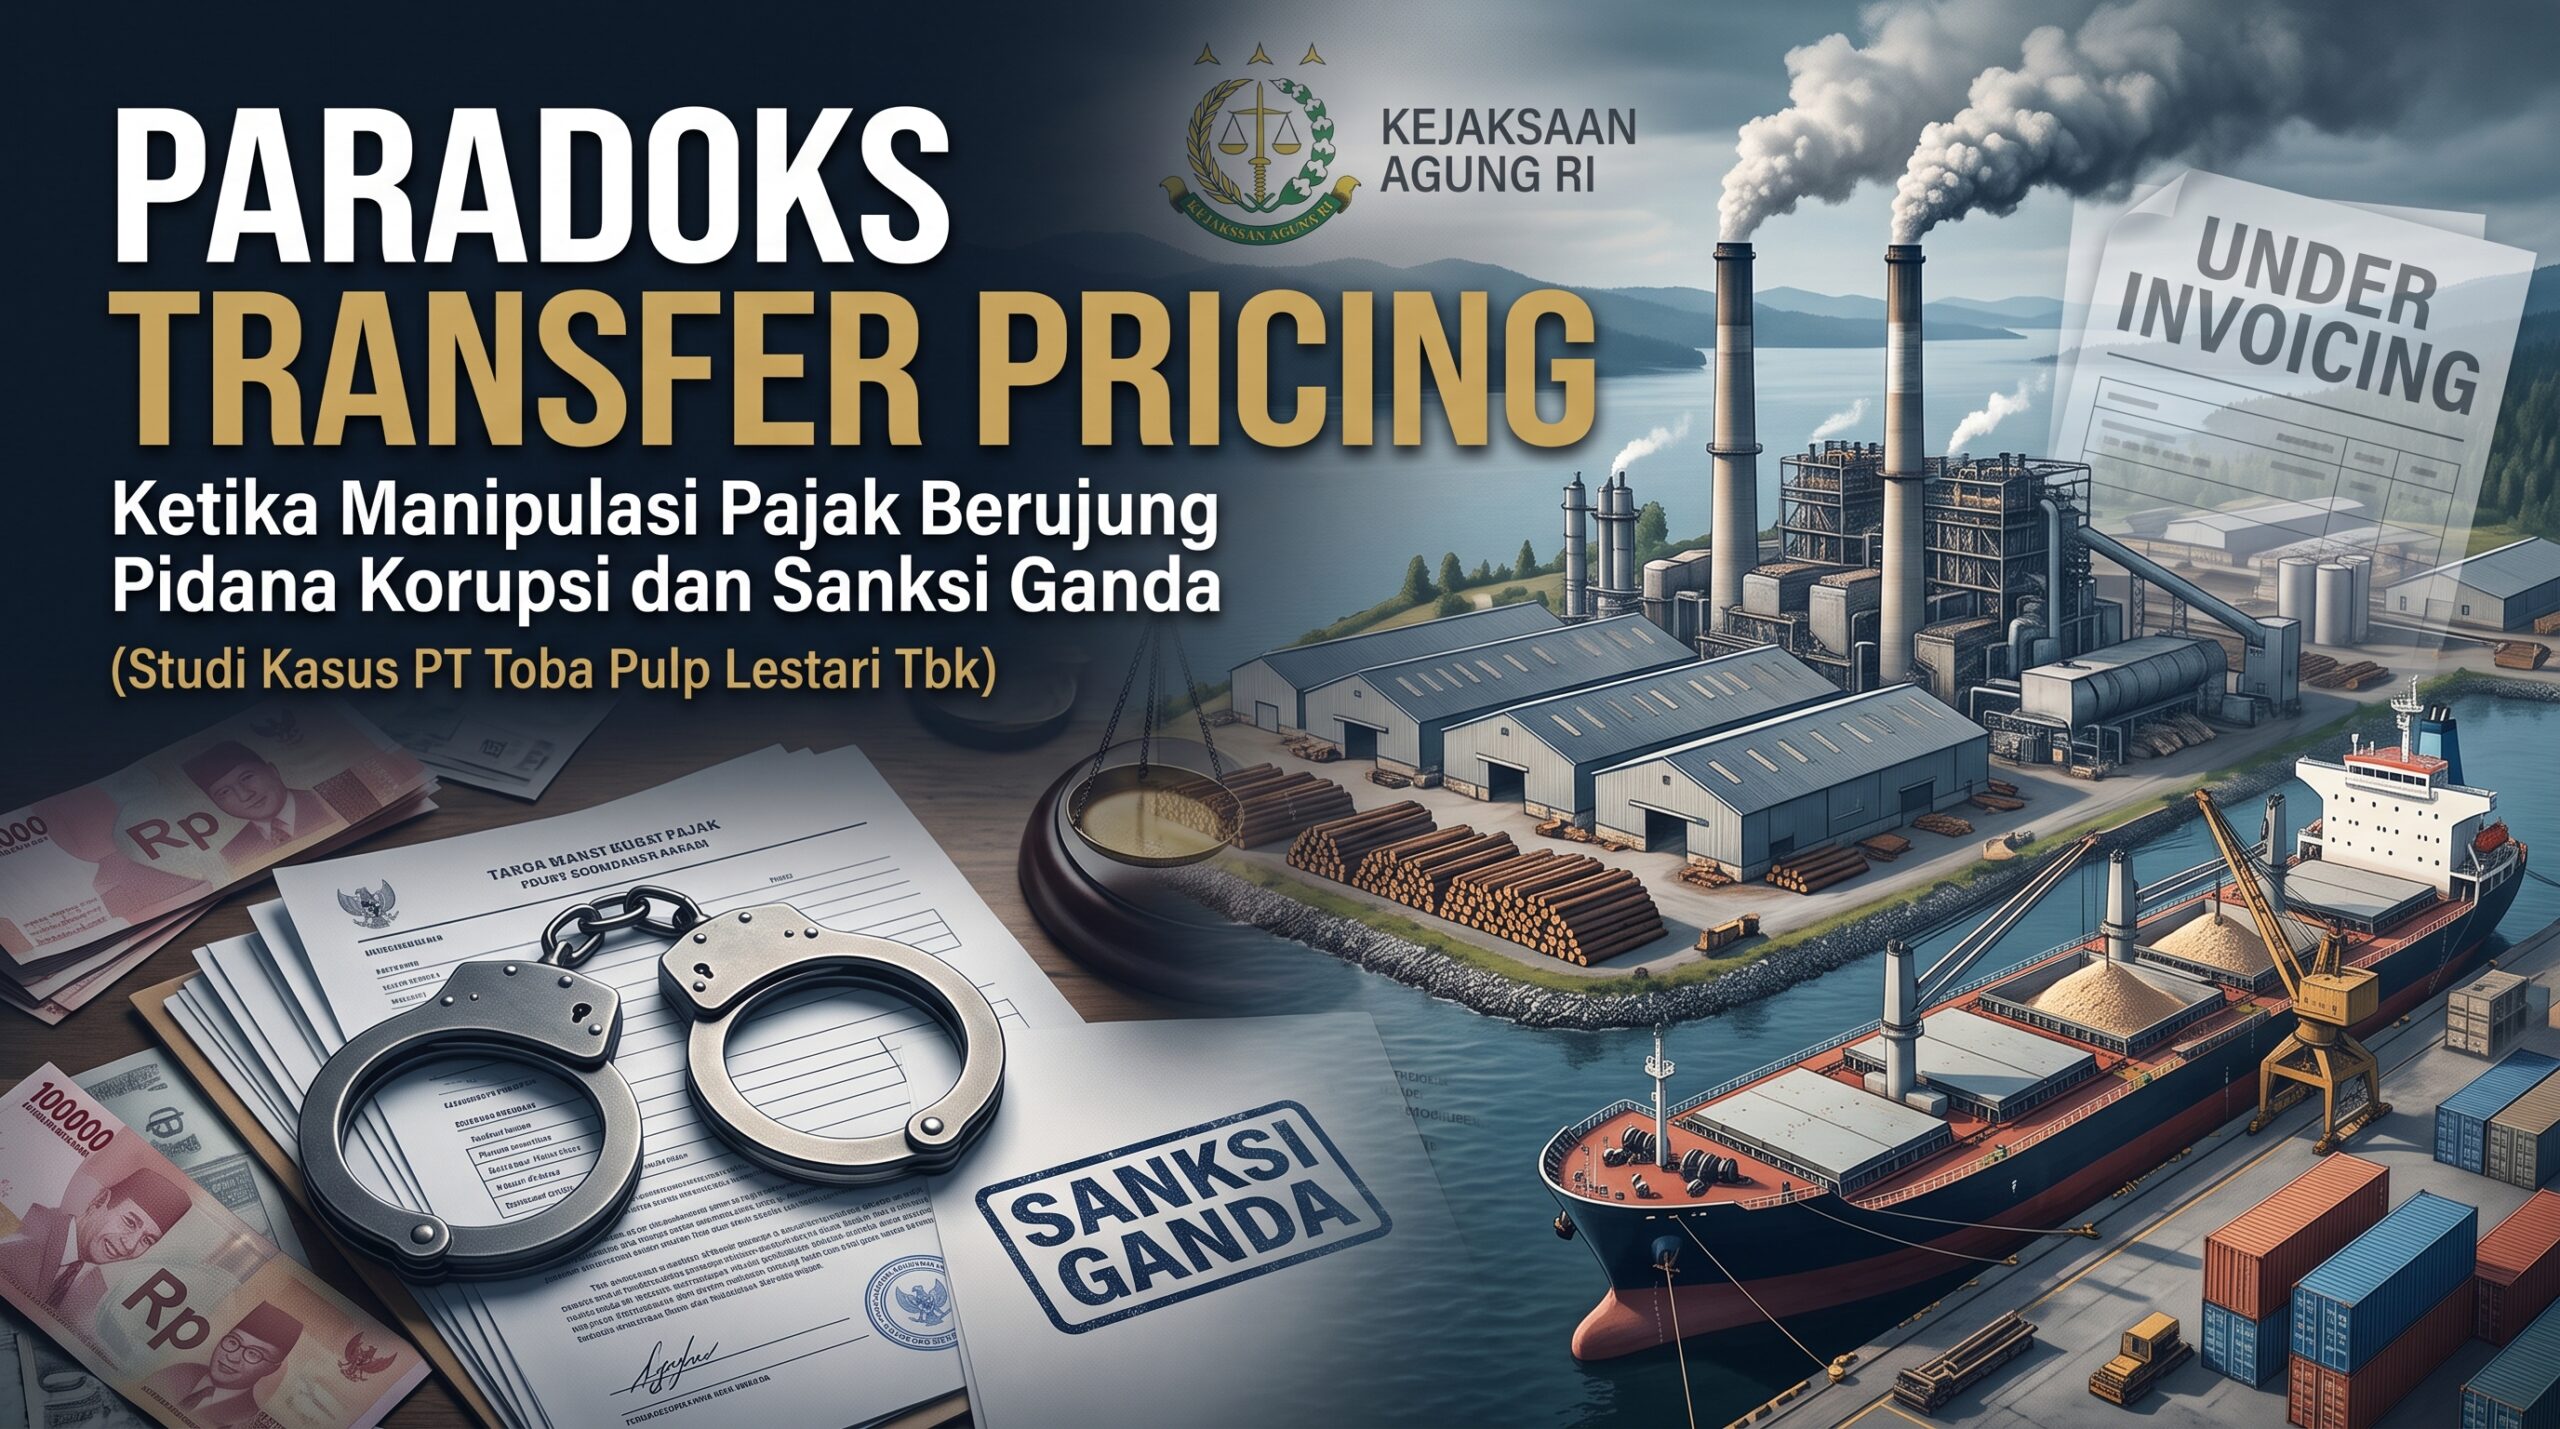

Praktik transfer pricing sejatinya merupakan mekanisme wajar dalam struktur bisnis korporasi multinasional untuk membagi beban dan fungsi antar-entitas sepengendali. Namun, ketika transfer pricing dikombinasikan dengan manipulasi material (under invoicing) dan praktik gratifikasi kepada aparat perpajakan, posisinya bergeser secara drastis: dari area sengketa administratif perpajakan menjadi Tindak Pidana Korupsi (Tipikor) yang menimbulkan kerugian keuangan negara.
Kabar penetapan tersangka atas Direktur merangkap Corporate Secretary PT Toba Pulp Lestari Tbk (TPL) oleh Kejaksaan Agung RI pada Oktober 2026 menjadi wujud nyata dari konvergensi dua rejim hukum ini.
1. Anatomi Kasus: Modus Operandi PT Toba Pulp Lestari Tbk
Berdasarkan rilis resmi Kejaksaan Agung RI yang diberitakan oleh CNBC Indonesia (16 Oktober 2026), dugaan tindak pidana korupsi transfer pricing ini berlangsung dalam rentang waktu yang sangat panjang, yakni dari tahun 2008 hingga 2025.
Penyidikan melingkupi tiga pilar modus operandi utama:
- Manipulasi Klasifikasi Produk (Under Invoicing via HS Code):Tersangka AL (Anwar Lawden) selaku Direktur PT TPL melakukan penjualan ekspor produk pulp kepada entitas afiliasi (DP MMI, Ltd.) dan penjualan lokal ke pabrik APR. Karakteristik dan harga pasar produk tersebut seharusnya dikategorikan sebagai dissolving pulp (bernilai tinggi), namun diubah/dimanipulasi HS Code-nya menjadi paper grade pulp / bleached hardwood kraft pulp (BHKP) yang bernilai lebih rendah.
- Pelaporan TP Doc dan SPT Badan yang Tidak Benar:PT TPL menyampaikan Dokumen Transfer Pricing (TP Doc) dan SPT Pajak Badan ke KPP Perusahaan Masuk Bursa (PMB) yang memuat data transaksi tidak sesuai dengan kondisi sebenarnya.
- Penyimpangan Audit Pajak Melalui Gratifikasi (Fiscus Integrity Collapse):Tersangka diduga memberikan sejumlah uang kepada tim pemeriksa pajak (fiscus). Imbalannya, pemeriksa pajak di KPP PMB mengabaikan audit program, tidak melakukan pengawasan yang memadai, serta sengaja tidak melakukan pengujian harga wajar (arm’s length principle) atas TP Doc dan SPT PT TPL.
Akibat pemufakatan jahat ini, Kejaksaan Agung mengestimasikan kerugian keuangan negara mencapai kurang lebih Rp2 triliun.
2. Implikasi Hukum bagi Oknum Pemeriksa Pajak (Fiscus)
Pengabaian analisis harga wajar dalam Kertas Kerja Pemeriksaan (KKP) dan Laporan Hasil Pemeriksaan (LHP) secara sengaja oleh pemeriksa pajak tidak dapat dianggap sekadar “kelalaian teknis audit”.
Dari perspektif hukum, aksi ini memicu konsekuensi serius:
- Sanksi Pidana Suap & Korupsi: Pemeriksa pajak yang menerima uang/gratifikasi dijerat dengan Pasal Suap (Pasal 5/11/12 UU Tipikor) serta Pasal Penyertaan (deelneming) atas timbulnya kerugian negara (Pasal 2 jo. Pasal 3 UU Tipikor / Pasal 603 & 604 KUHP Baru).
- Delik Jabatan Perpajakan (Pasal 36A UU KUP): Pegawai pajak yang dengan sengaja menghitung atau menetapkan pajak tidak sesuai dengan ketentuan perundang-undangan sehingga merugikan negara diancam pidana penjara.
- Cacat Prosedural LHP: Secara administrasi, LHP dan SKP yang diterbitkan dari hasil audit yang tercemar suap berstatus cacat hukum/batal demi hukum jika digugat di Pengadilan Pajak atau diajukan pembatalan berdasarkan Pasal 36 ayat (1) huruf d UU KUP.
3. Risikologis Wajib Pajak: Risiko Sanksi Ganda (Double-Track System)
Satu kesalahpahaman umum di kalangan pelaku usaha adalah menganggap bahwa jika kasus suap pajak sudah diproses secara pidana, maka urusan perpajakannya selesai. Padahal, Wajib Pajak menghadapi sanksi kumulatif ganda:
A. Jalur Administrasi Perpajakan (DJP)
- Penerbitan SKPKBT (Pasal 15 UU KUP): Praktik gratifikasi dan manipulasi HS Code secara otomatis dikategorikan sebagai novum (data baru/data yang belum terungkap). DJP berwenang menerbitkan Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT) untuk menagih seluruh kekurangan pokok pajak hasil re-kalkulasi transfer pricing wajar.
- Sanksi Administrasi Kenaikan 100%: Berdasarkan Pasal 15 ayat (2) UU KUP, SKPKBT melampirkan sanksi administrasi berupa kenaikan sebesar 100% dari jumlah kekurangan pajak tersebut.
B. Jalur Hukum Pidana (Pengadilan Tipikor & TPPU)
- Ancaman Pidana Penjara Pengurus: Direksi/pengurus perusahaan diancam pidana penjara atas tindakan penyuapan/gratifikasi (Pasal 5 UU Tipikor).
- Pertanggungjawaban Korporasi & Uang Pengganti: Korporasi dapat dijadikan tersangka korporasi dengan pidana denda material dan pidana tambahan berupa Uang Pengganti (Pasal 18 UU Tipikor) senilai kerugian negara yang ditimbulkan.
- Rintangan TPPU (Asset Recovery): Penghematan pajak ilegal yang dinikmati perusahaan dapat dikategorikan sebagai hasil kejahatan (proceeds of crime), yang memicu penyitaan aset berdasarkan UU Pencucian Uang (TPPU).
Kesimpulan
Kasus PT Toba Pulp Lestari Tbk menjadi wake-up call yang sangat tegas bagi seluruh korporasi dan praktisi perpajakan di Indonesia. Transfer pricing bukan lagi sekadar area abu-abu (grey area) untuk penghematan pajak agresif (tax avoidance), melainkan telah masuk dalam radar penegakan hukum pidana korupsi jika dilakukan melalui cara-cara melawan hukum, manipulasi dokumen, dan penyuapan.
Patuh pada Prinsip Kewajaran dan Kelaziman Usaha (Arm’s Length Principle) secara substantif—didukung oleh TP Doc yang kredibel dan transparan—bukan hanya bentuk kepatuhan pajak, melainkan benteng utama perlindungan korporasi dari ancaman pidana dan kehancuran finansial akibat sanksi ganda.