
Penerapan sistem inti administrasi perpajakan atau Coretax membawa perubahan fundamental dalam cara wajib pajak melaporkan Surat Pemberitahuan (SPT) Tahunan. Melalui mekanisme pre-populated, data bukti pemotongan Pajak Penghasilan (PPh) yang dibuat oleh pihak pemotong kini otomatis tersaji di akun wajib pajak. Namun, kemudahan transparansi data ini ternyata memunculkan fenomena baru di lapangan.
Sebagaimana diberitakan oleh CNBC Indonesia pada 13 November 2026 dalam laporan berjudul “475 Ribu Wajib Pajak Ketahuan DJP Hapus Bukti Potong, Nilainya Rp2 T!”, Direktur Jenderal Pajak Bimo Wijayanto mengungkapkan temuan yang cukup mengejutkan. Dari total 1,9 juta wajib pajak yang terdeteksi menghapus bukti potong pada pelaporan SPT Tahunan tahun pajak 2025, Direktorat Jenderal Pajak (DJP) mengirimkan email pengingat kepada 475.698 wajib pajak atas 3,72 juta bukti pemotongan yang dihapus. Nilai PPh dari bukti potong yang dihapus tersebut terindikasi mencapai Rp2,01 triliun, dengan motif utama mengubah status SPT dari seharusnya kurang bayar menjadi nihil.
Data yang dipaparkan DJP menunjukkan fenomena ini terjadi di berbagai lapisan ekonomi. Sebanyak 312.546 wajib pajak berada pada kelompok nilai penghapusan Rp100 ribu hingga Rp1 juta, 26.760 wajib pajak berada di rentang Rp10 juta hingga Rp100 juta (dengan nilai PPh terbesar mencapai sekitar Rp0,72 triliun), dan bahkan terdapat 71 wajib pajak dengan nilai bukti potong di atas Rp1 miliar.
Pertanyaan dari Ruang Konsultasi: “Bolehkah Saya Menghapus Bukti Potong?”
Jauh sebelum angka-angka tersebut mencuat ke publik, dinamika serupa sebenarnya sudah mulai terasa dalam praktik konsultasi perpajakan sehari-hari. Beberapa waktu lalu, seorang wajib pajak pernah meminta nasihat kepada saya dan melontarkan pertanyaan yang sangat lugas:
“Bolehkah saya menghapus bukti potong yang muncul di Coretax?”
Pertanyaan tersebut sekilas terdengar sederhana, tetapi menyimpan dilema konseptual yang mendalam dalam hukum pajak kita. Secara prinsip, sistem perpajakan Indonesia menganut asas self-assessment—di mana undang-undang memberikan kepercayaan, hak, sekaligus tanggung jawab penuh kepada wajib pajak untuk menghitung, memperhitungkan, membayar, dan melaporkan sendiri pajak yang terutang. Artinya, secara teknis sistem dan hak hukum, wajib pajak memang memiliki kewenangan menentukan data mana yang benar dan sah untuk dimasukkan ke dalam SPT-nya.
Meski demikian, jawaban dan anjuran saya kepada wajib pajak tersebut tetap tegas: jangan menghapus bukti potong yang sah. Mengapa? Karena dalam ekosistem Coretax yang serba terintegrasi, bukti potong yang sudah diterbitkan dan dilaporkan oleh pemberi kerja atau lawan transaksi pada SPT Masa PPh Pasal 21 telah tercatat secara valid di basis data otoritas pajak. Menghapusnya demi menghindari status kurang bayar justru menjadi “bendera merah” (red flag) paling mencolok yang mengundang risiko pengawasan, permintaan klarifikasi, hingga pemeriksaan pajak di kemudian hari.
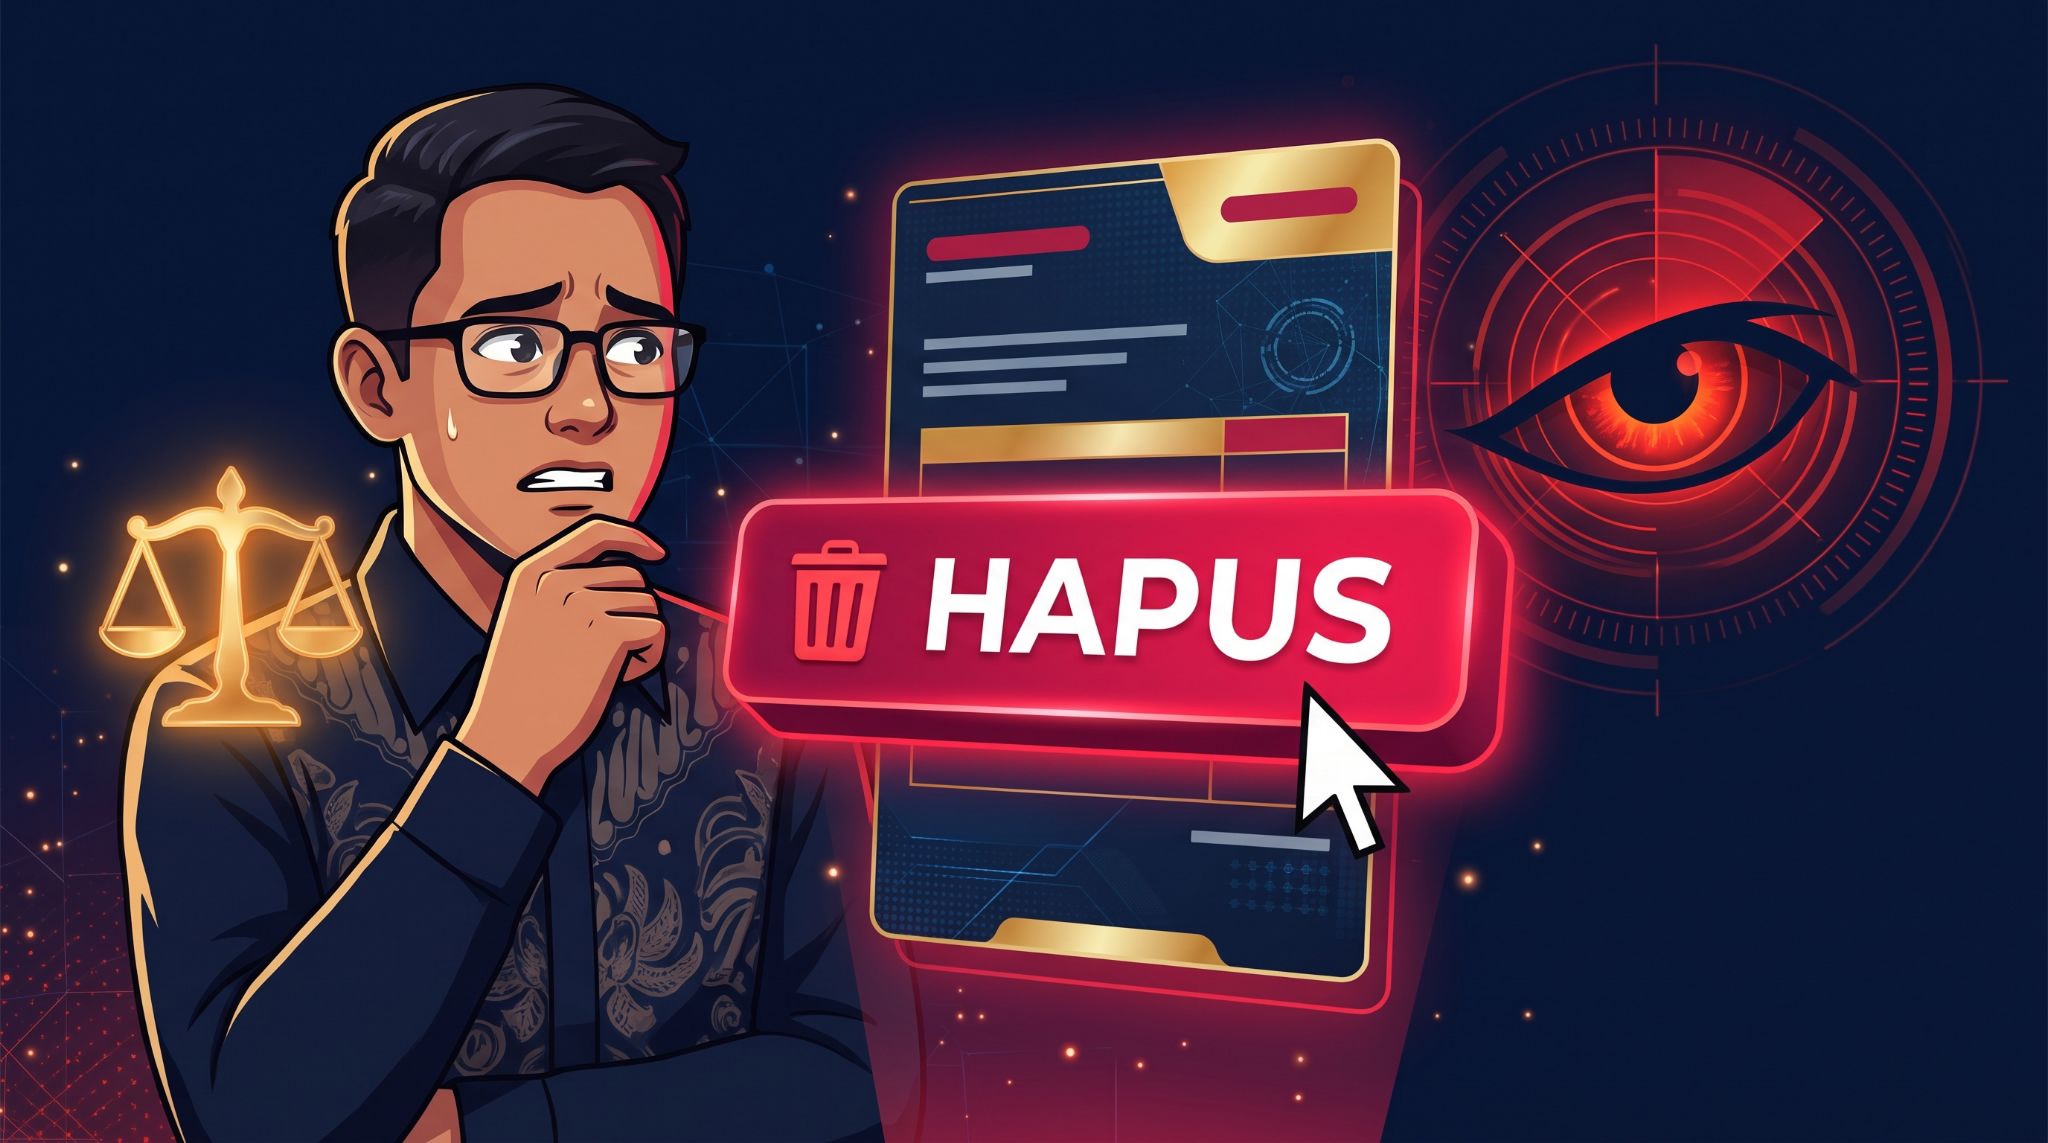
Membedah Aspek Psikologis di Balik Klik “Hapus”
Jika risikonya begitu jelas, mengapa ratusan ribu wajib pajak tetap nekat menghapus bukti potong mereka? Jika kita melihatnya semata-mata sebagai niat jahat untuk menggelapkan pajak (tax evasion), kita mungkin melewatkan gambaran besarnya. Ada empat dorongan psikologis yang sangat manusiawi di balik fenomena ini:
- Gegar Psikologis dari “Persepsi Lunas” ke Kurang Bayar (Mental Accounting & Loss Aversion) Selama bertahun-tahun, banyak wajib pajak—khususnya karyawan yang bekerja pada lebih dari satu pemberi kerja atau profesional penerima honorarium—memegang keyakinan bahwa pajak yang sudah dipotong berarti urusan pajak sudah selesai. Begitu Coretax menggabungkan seluruh bukti potong dan menghitung ulang penghasilan dengan tarif progresif Pasal 17 UU PPh, muncullah selisih Kurang Bayar (PPh Pasal 29). Secara psikologis, mengeluarkan uang tunai tambahan saat melapor SPT terasa jauh lebih menyakitkan dibandingkan dipotong langsung saat menerima penghasilan, terlebih jika uang penghasilan tersebut sudah habis terpakai berbulan-bulan sebelumnya.
- Ilusi Kendali di Tengah Transparansi Penuh (Illusion of Control) Coretax membalikkan asimetri informasi: negara kini mengetahui rincian penghasilan wajib pajak lebih dulu sebelum SPT disampaikan. Bagi wajib pajak yang terbiasa merasa memegang kendali penuh atas apa yang dilaporkan, keberadaan tombol “hapus” di antarmuka Coretax menciptakan ilusi seolah-olah menghapus baris data di layar SPT sama dengan menghilangkan kewajiban pajaknya. Mereka tidak menyadari bahwa di balik layar, jejak digital penghapusan tersebut tetap terekam utuh oleh sistem pengawasan DJP.
- Rasionalisasi di Wilayah Abu-Abu Self-Assessment Fitur hapus di Coretax sejatinya disediakan untuk mengakomodasi prinsip self-assessment apabila terdapat bukti potong yang keliru input, fiktif, atau bukan merupakan hak wajib pajak. Namun bagi wajib pajak awam, batas antara mengoreksi data yang salah dan menghapus data yang sah agar status SPT menjadi nihil sering kali menjadi kabur. Tombol hapus pun dirasionalisasi sebagai “penyesuaian wajar” agar pelaporan SPT bisa segera tuntas.
- Kelelahan Administratif dan Pencarian Lega Sesaat (Hassle Factor) Ketika berhadapan dengan angka kurang bayar yang tidak terduga, tidak sedikit wajib pajak yang dilanda kepanikan, bingung harus mengonfirmasi ke mana, atau belum menyiapkan likuiditas keuangan. Mengklik tombol hapus memberikan rasa lega seketika (immediate relief), meskipun pada kenyataannya langkah itu hanya menukar masalah kecil hari ini dengan risiko administratif yang jauh lebih besar di masa depan.
Pembelajaran Penting bagi Wajib Pajak
Menariknya, menyikapi temuan ratusan ribu wajib pajak tersebut, DJP memilih mengirimkan pengingat melalui surat elektronik dengan pendekatan behavioral—menggugah kesadaran bahwa pelaporan pajak yang tidak utuh berdampak pada pembiayaan pembangunan seperti pendidikan—alih-alih langsung menjatuhkan sanksi. Langkah ini menunjukkan bahwa otoritas pun memahami adanya fase adaptasi dan gegar psikologis wajib pajak terhadap sistem baru.
Bagi wajib pajak, peristiwa ini menjadi pembelajaran berharga untuk menyikapi data pre-populated di Coretax secara lebih bijak:
- Pahami Kapan Boleh dan Tidak Boleh Menghapus: Hak self-assessment untuk tidak memperhitungkan bukti potong hanya relevan apabila bukti potong tersebut benar-benar tidak valid (misalnya transaksi fiktif, kesalahan pencantuman NIK/NPWP oleh pihak pemotong, atau penghasilan yang memang bukan hak wajib pajak). Jika penghasilan tersebut nyata diterima dan bukti potongnya sah, data tersebut wajib diperhitungkan dalam SPT Tahunan.
- Siapkan Cadangan Pajak Sejak Awal Tahun: Bagi wajib pajak yang memiliki lebih dari satu sumber penghasilan non-final, status kurang bayar di akhir tahun adalah konsekuensi matematis dari tarif progresif, bukan kesalahan sistem. Menyisihkan sebagian kecil dari setiap honorarium atau gaji kedua sejak awal tahun akan menghindarkan wajib pajak dari kepanikan likuiditas saat musim lapor SPT tiba.
- Segera Lakukan Pembetulan jika Terlanjur Menghapus: Apabila Anda termasuk wajib pajak yang terlanjur menghapus bukti potong yang sah—baik karena ketidaktahuan maupun karena menerima email pengingat dari DJP—langkah paling aman adalah segera menyampaikan SPT Pembetulan di Coretax dengan memasukkan kembali seluruh bukti potong yang valid serta melunasi kekurangan bayarnya sebelum berkembang menjadi imbauan formal atau pemeriksaan.
Pada akhirnya, di era keterbukaan data perpajakan seperti sekarang, ketenangan pikiran (peace of mind) wajib pajak tidak lagi lahir dari seberapa rapi angka di layar SPT bisa dikurangi, melainkan dari keberanian melaporkan kondisi yang sebenarnya secara transparan dan terukur.