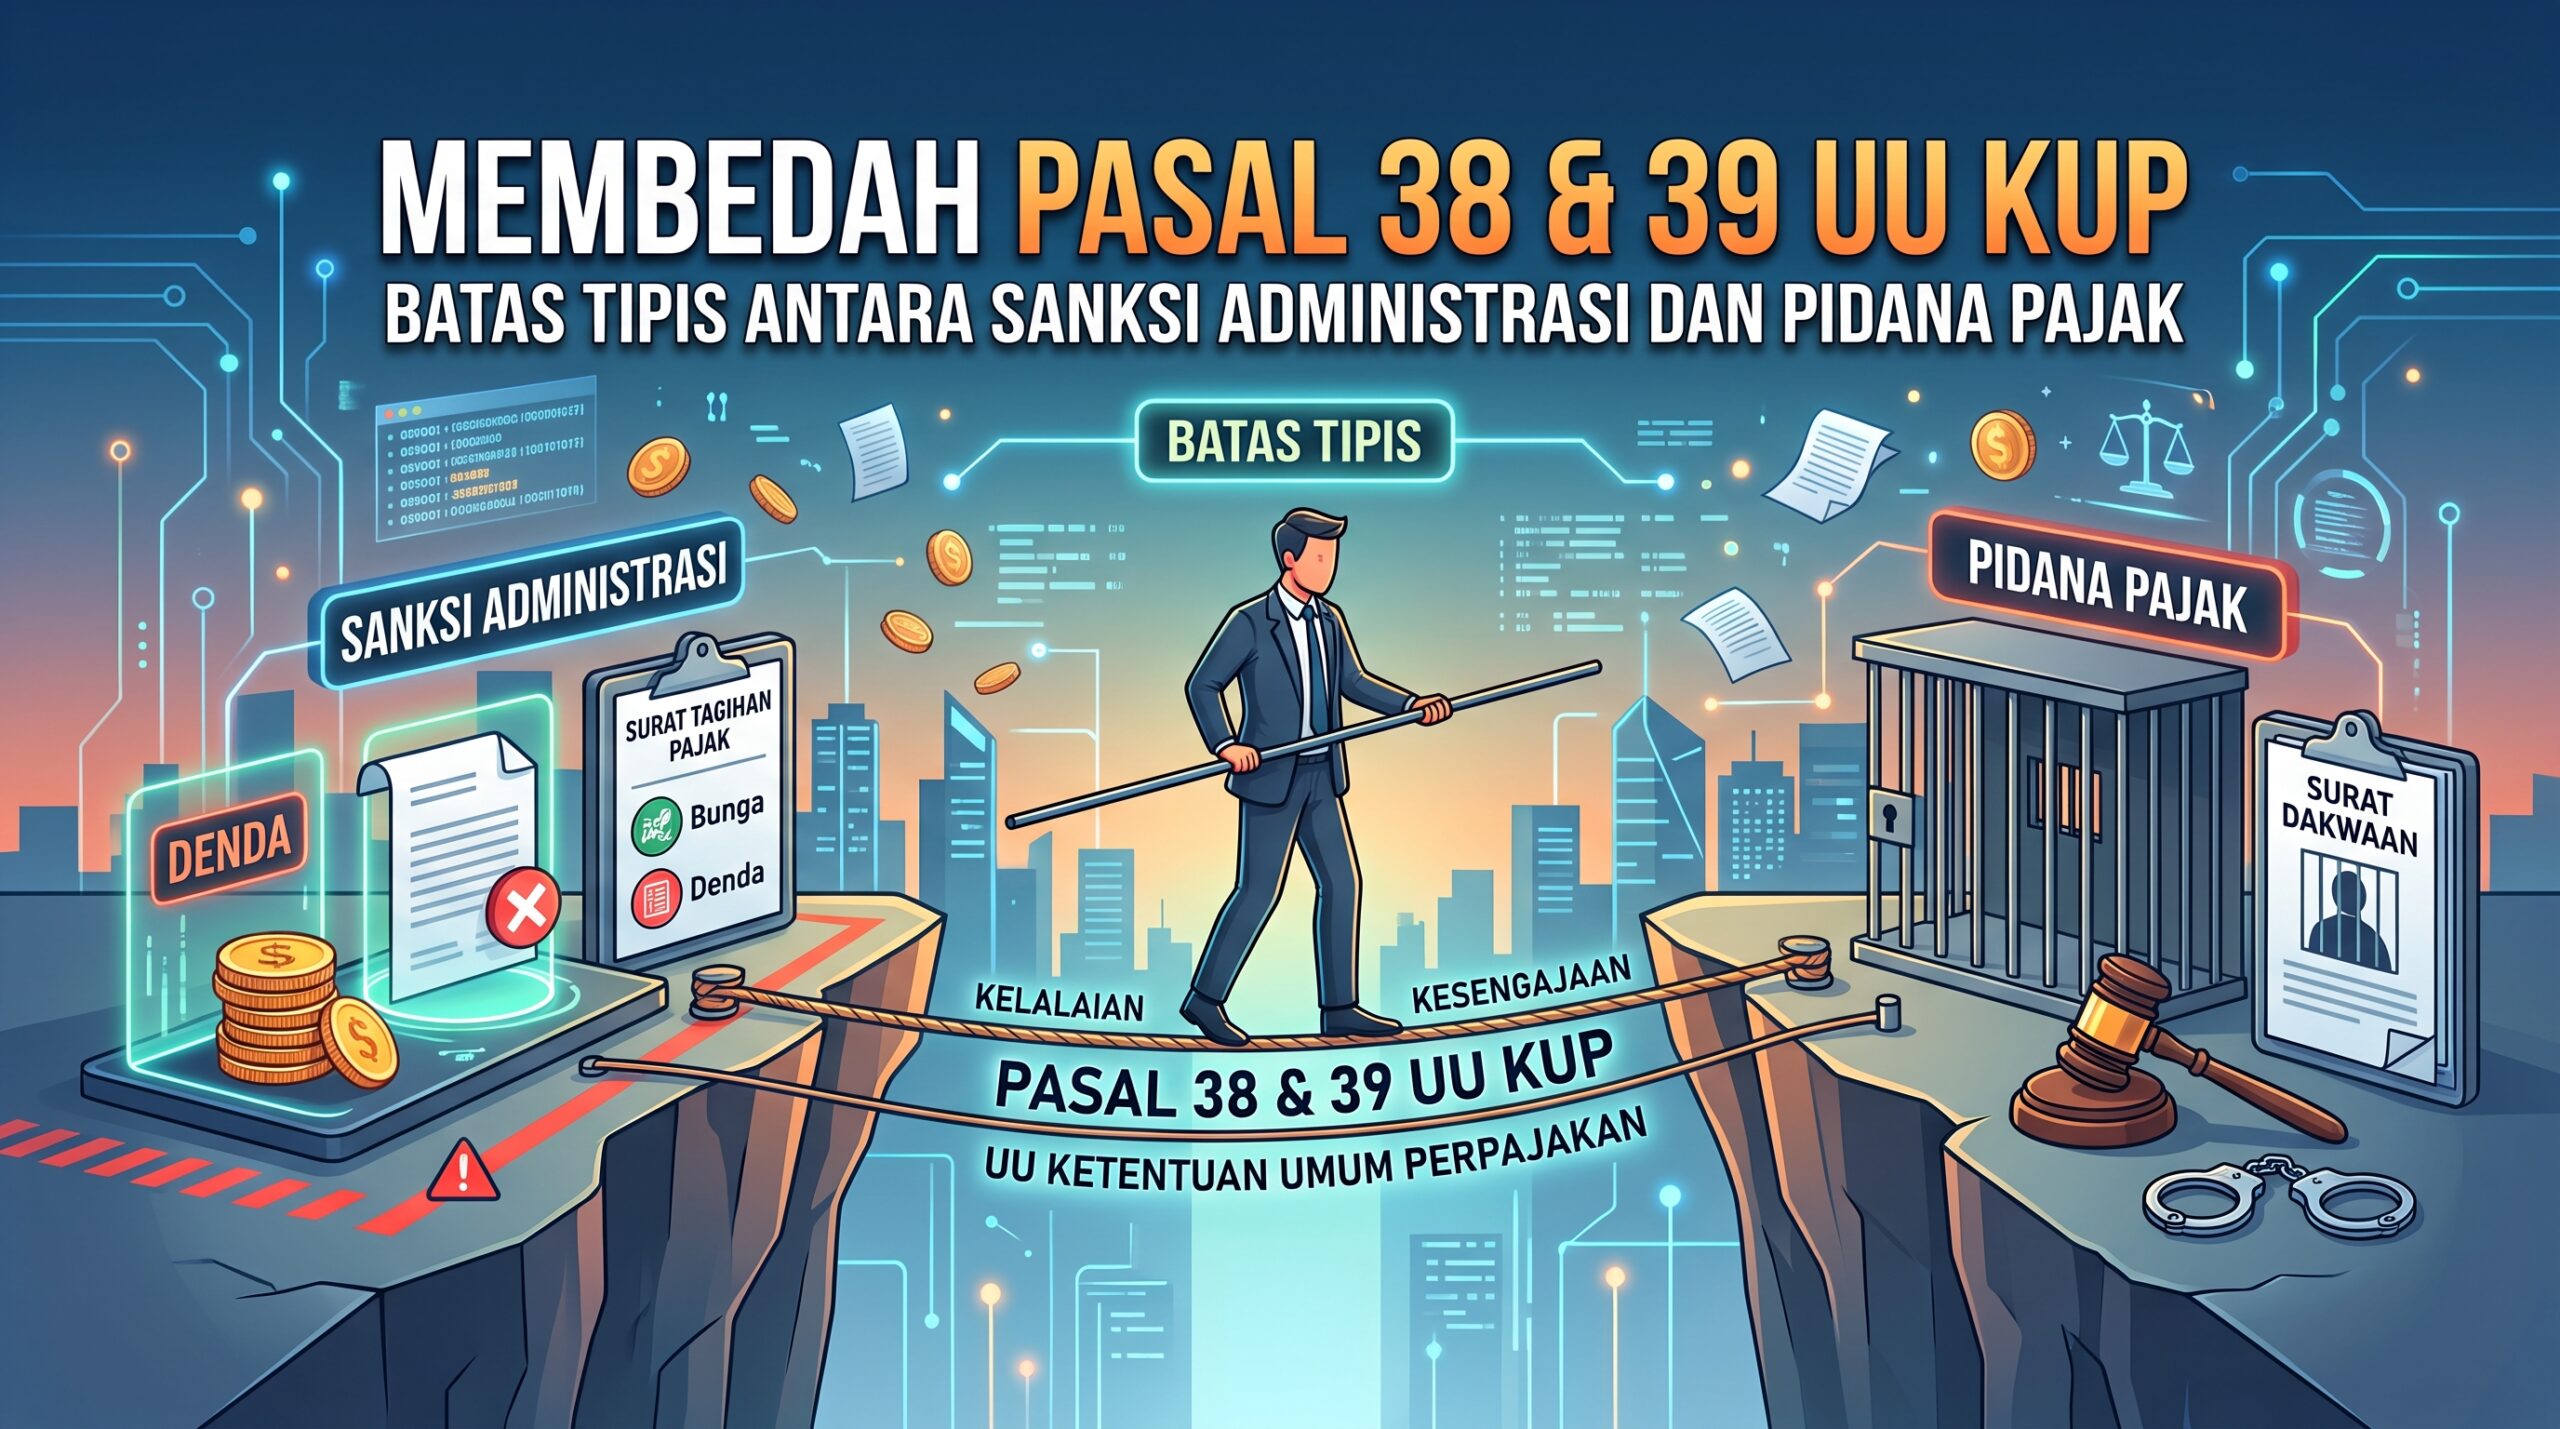

Bagi Wajib Pajak, menerima surat pemeriksaan seringkali memicu kekhawatiran tersendiri. Salah satu ketakutan terbesar adalah ketidaktahuan mengenai batas di mana sebuah kesalahan pajak dapat diselesaikan dengan membayar denda, dan kapan kesalahan tersebut bisa menyeret seseorang ke meja hijau.
Untuk memahami batas tipis ini, kita perlu membedah anatomi hukum pidana perpajakan di Indonesia, khususnya yang diatur dalam Pasal 38 dan Pasal 39 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).