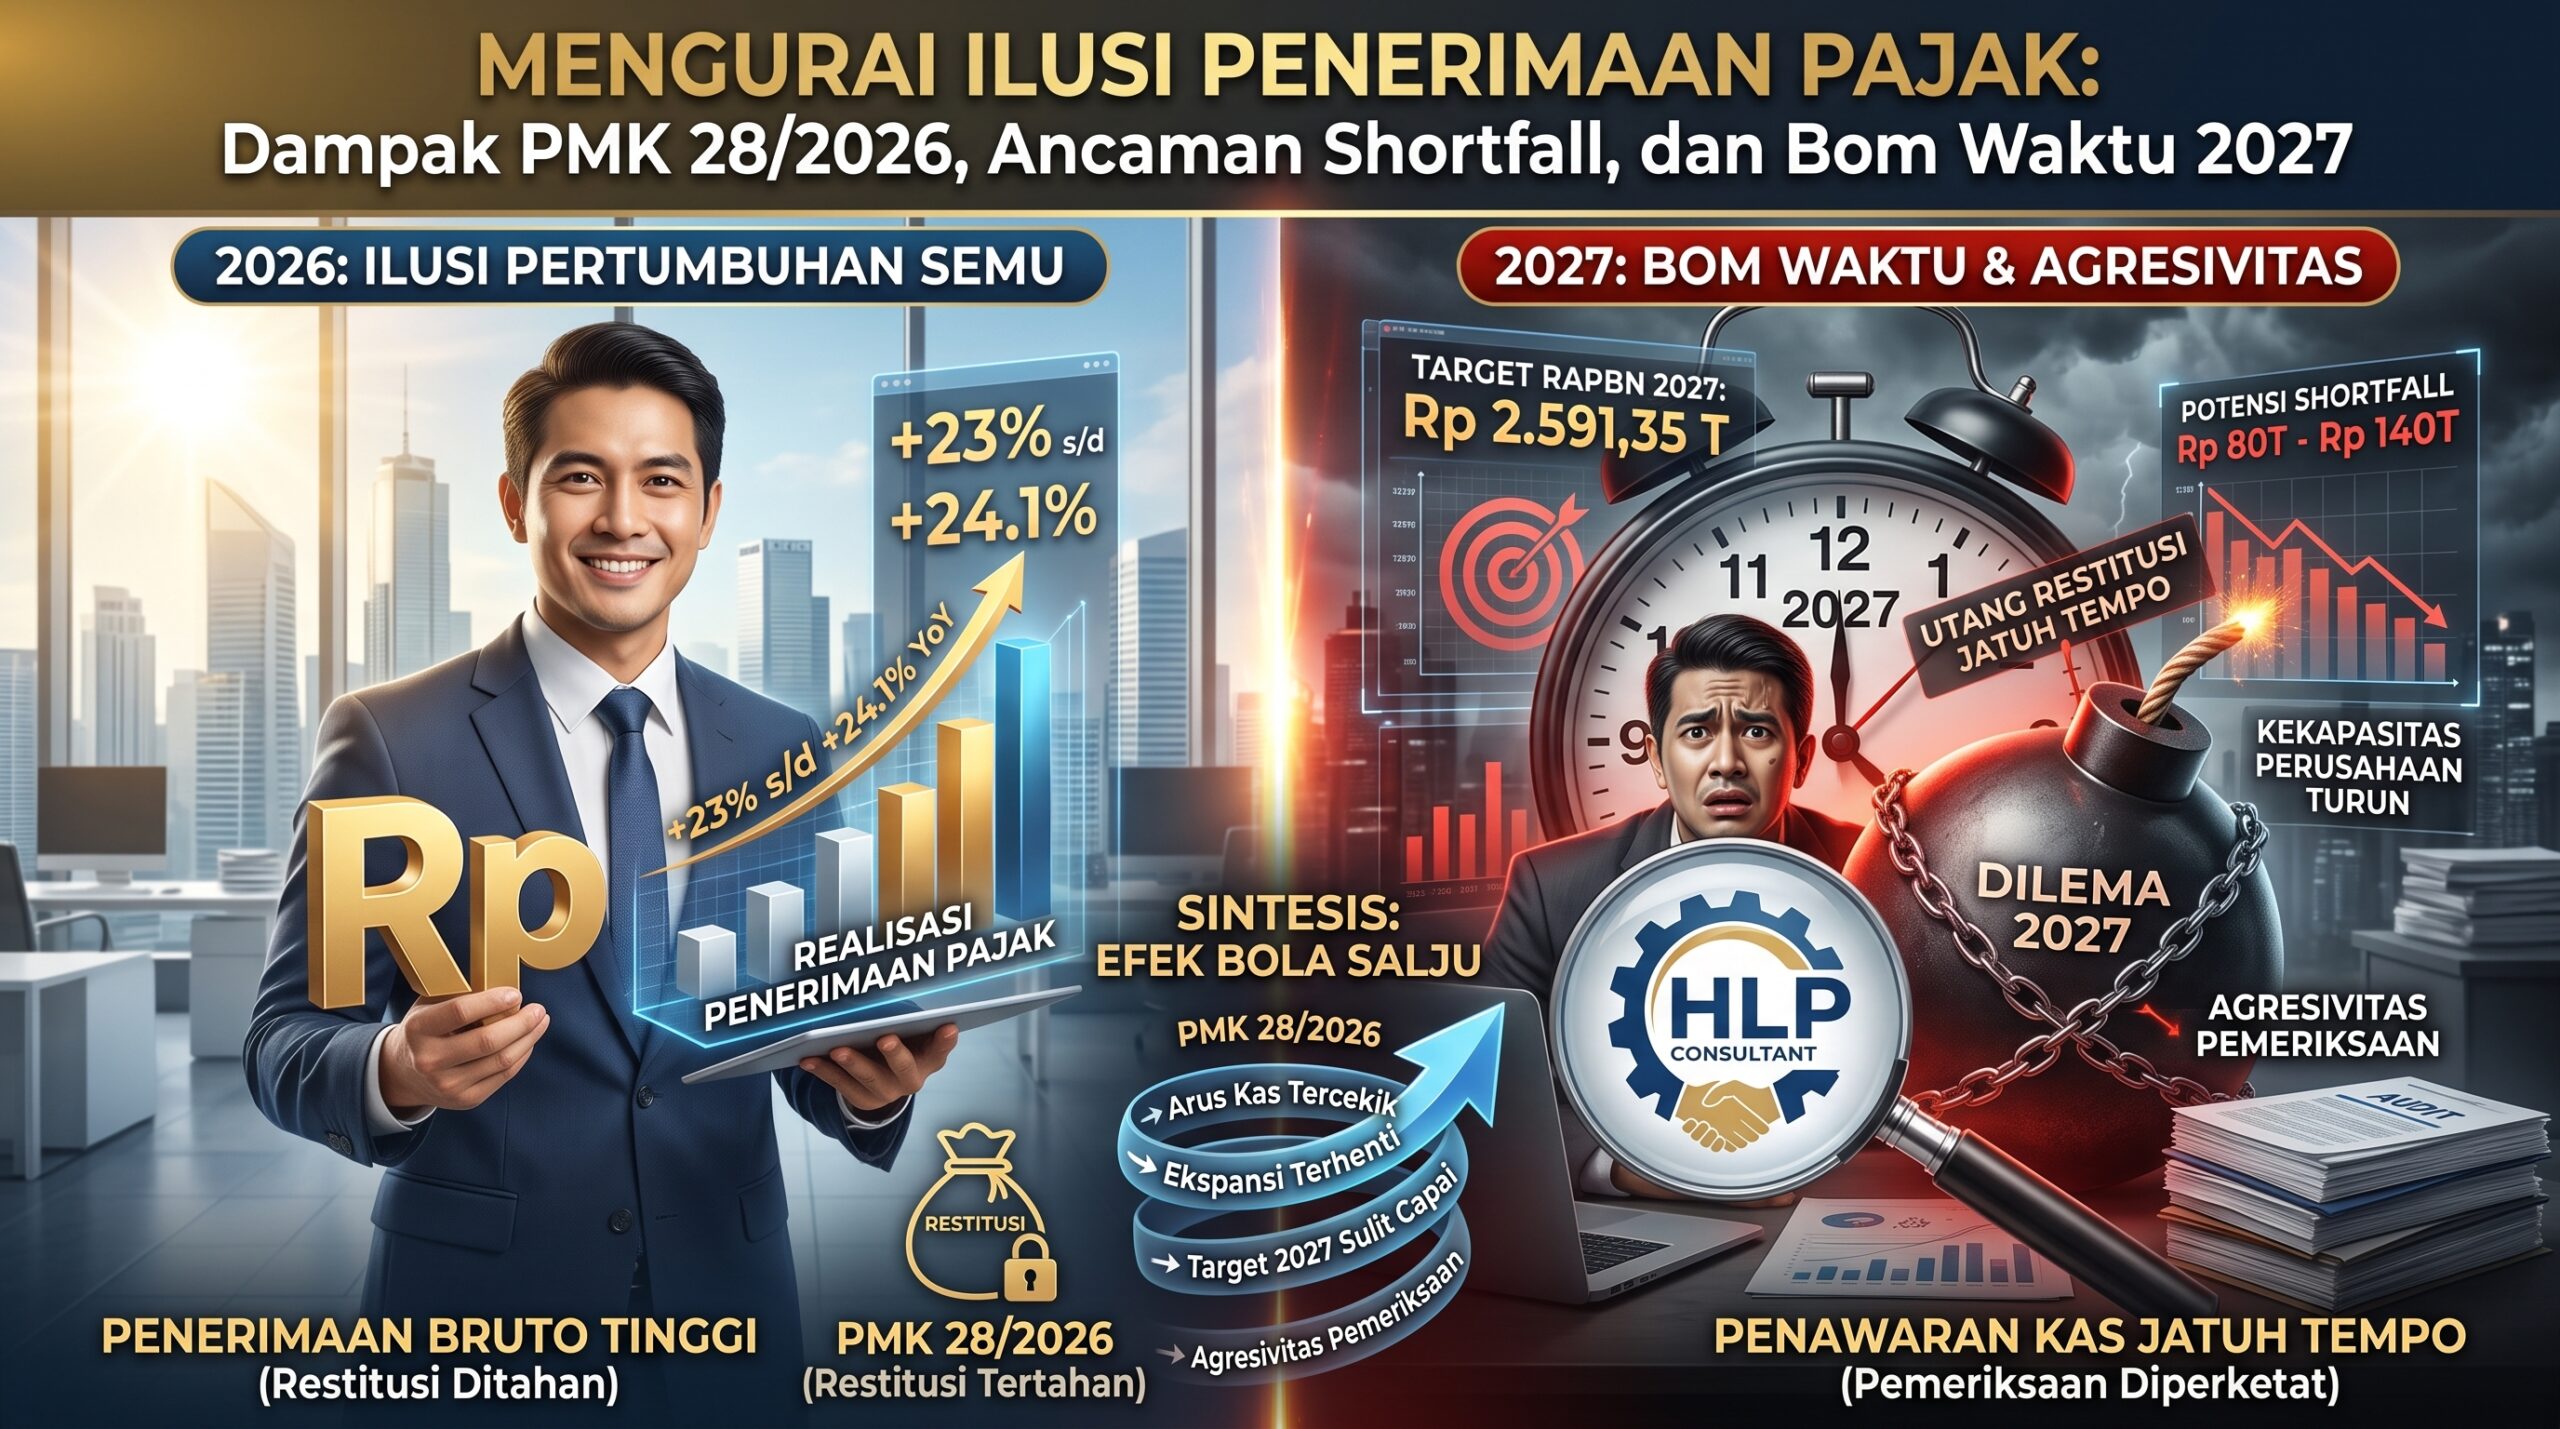

Hingga pertengahan kuartal ketiga tahun 2026, panggung fiskal Indonesia menyajikan sebuah paradoks yang menarik sekaligus mengkhawatirkan bagi dunia usaha. Di satu sisi, pemerintah dengan bangga mengumumkan kinerja penerimaan pajak yang tumbuh mengesankan. Namun di sisi lain, arus kas (cash flow) perusahaan justru semakin tercekik akibat melambatnya pencairan restitusi pajak.
Fenomena ini memunculkan pertanyaan kritis: Apakah angka pertumbuhan pajak yang terlihat gemilang ini mencerminkan kondisi riil ekonomi, atau sekadar ilusi pembukuan semata?
Artikel komprehensif ini akan membedah anatomi kebijakan penahanan restitusi, membongkar celah regulasi di baliknya, serta memproyeksikan efek bola salju (snowball effect) yang mengancam stabilitas APBN 2027.
Ilusi Pertumbuhan Bruto vs Realitas di Lapangan
Pemerintah sempat mengumumkan kinerja penerimaan pajak hingga Juli 2026 yang tumbuh di atas 23 persen secara tahunan. Berdasarkan pemberitaan harian KONTAN pada awal September 2026, penerimaan pajak hingga 31 Agustus 2026 bahkan diklaim tumbuh 24,1% secara tahunan.
Di atas kertas, angka ini memberikan optimisme. Namun, jika dibedah lebih dalam, capaian tersebut baru mencakup 59,8% dari target APBN 2026. Angka ini sejatinya lebih rendah jika dibandingkan dengan proporsi capaian pada periode yang sama di tahun 2021 hingga 2024. Menurut para ahli makroekonomi, secara proporsional penerimaan pada akhir bulan kedelapan seharusnya sudah mencapai sekitar 66%.
Lebih mengkhawatirkan lagi, pertumbuhan penerimaan bruto ini didorong oleh sebuah strategi diam-diam: melambatnya pencairan restitusi (kelebihan bayar) pajak. Angka realisasi pajak terlihat besar karena uang yang seharusnya sudah dikembalikan ke Wajib Pajak (sebagai pengurang penerimaan bruto menjadi neto) sengaja “ditahan” di dalam kas negara.
Menteri Keuangan Purbaya Yudhi Sadewa memang membantah adanya kebijakan kuota pembatasan atau penahanan restitusi secara sengaja, dengan menegaskan bahwa DJP telah mencairkan Rp 160 triliun pada empat bulan pertama 2026. Namun, realitas di tingkat operasional Kantor Pelayanan Pajak (KPP) menunjukkan dinamika yang jauh berbeda.
PMK 28/2026: Anatomi Celah Regulasi Penahan Restitusi
Jika Menteri Keuangan membantah adanya “penahanan”, lalu bagaimana otoritas pajak menahan laju restitusi secara legal? Jawabannya terletak pada penerbitan Peraturan Menteri Keuangan (PMK) Nomor 28 Tahun 2026.
Pemerintah berdalih ingin memperketat pengawasan dan penelitian guna mengantisipasi kebocoran kas negara dari restitusi fiktif. Instrumen yang digunakan adalah memangkas batas maksimal plafon pengembalian pendahuluan (fast-track). Plafon yang tadinya sebesar Rp 5 miliar per masa pajak, dipangkas drastis menjadi hanya Rp 1 miliar.
Dampak dari kebijakan ini sangat masif:
- Gugurnya Fasilitas Fast-Track: Mayoritas perusahaan menengah dan besar yang biasanya menikmati jalur cepat restitusi, kini otomatis terlempar dari fasilitas tersebut.
- Masuk ke Pemeriksaan Normal: Karena tidak lagi masuk kualifikasi fast-track, permohonan restitusi mereka dialihkan ke jalur pemeriksaan normal yang memakan waktu berbulan-bulan, melibatkan audit yang jauh lebih rigid.
- Kas Negara Terjaga (Sementara): Secara legal, uang tersebut mengendap lebih lama di kas negara, mempercantik angka penerimaan pajak bulan berjalan.
Efek Bumerang: Arus Kas Tercekik dan Ancaman Shortfall Rp 140 Triliun
Menahan restitusi demi mengamankan target jangka pendek adalah strategi trade-off yang sangat berbahaya. Restitusi bukanlah hadiah dari negara; ia adalah hak Wajib Pajak—uang milik perusahaan yang sangat dibutuhkan untuk likuiditas operasional.
Menurut pengamat perpajakan Center for Indonesia Taxation Analysis (CITA), penahanan restitusi memiliki konsekuensi langsung terhadap dunia usaha. Ketika arus kas terganggu, dampaknya akan langsung memukul aktivitas ekonomi dan penciptaan lapangan kerja.
Logika ekonominya sederhana:
Restitusi ditahan
Kas perusahaan kering
Ekspansi & produksi terhenti
Daya beli lesu
Setoran pajak bulan berikutnya anjlok
Strategi memoles pembukuan hari ini justru berpotensi mematikan “angsa petelur emas” penerimaan pajak esok hari. Jika restitusi terus ditahan, diproyeksikan akan terjadi shortfall (selisih kurang target) penerimaan sebesar Rp 80 triliun hingga Rp 140 triliun pada akhir tahun 2026. Ditambah lagi dengan perlambatan harga komoditas global dan lesunya daya beli masyarakat, kapasitas perusahaan untuk membayar pajak semakin tergerus.
Bom Waktu di 2027: Target Agresif vs Utang Restitusi
Masalah ini tidak akan berhenti di akhir 2026. Akumulasi kewajiban kelebihan bayar pajak yang ditahan di neraca DJP saat ini sejatinya adalah utang.
Pada tahun 2027, pemerintah telah mematok target penerimaan pajak yang sangat agresif di angka Rp 2.591,35 triliun (naik 12,1% dari target 2026). Di saat yang bersamaan, proses pemeriksaan atas permohonan restitusi yang tertahan di 2026 akan mencapai batas waktu kedaluwarsa penetapan di tahun 2027. Suka tidak suka, DJP wajib mencairkan dana tersebut.
Ini menciptakan dilema ganda (bom waktu) yang luar biasa berat bagi DJP di 2027:
- Harus mengejar setoran pajak baru yang sangat tinggi (+12,1%).
- Harus membiayai “utang” pengeluaran restitusi besar-besaran warisan tahun 2026.
Demi menambal kebocoran kas akibat pembayaran restitusi yang jatuh tempo tersebut, otoritas pajak hampir pasti akan melakukan langkah-langkah penegakan hukum (law enforcement), ekstensifikasi, dan pemeriksaan pajak yang jauh lebih agresif di tahun depan.
Strategi Mitigasi bagi Wajib Pajak Korporasi
Menghadapi lanskap fiskal yang penuh tekanan ini, Wajib Pajak tidak bisa lagi menggunakan pendekatan business as usual. HLP Consultant menyarankan para eksekutif dan Tax Manager untuk segera mengambil langkah mitigasi:
- Revisi Proyeksi Cash Flow: Jangan mengandalkan pencairan restitusi pajak sebagai komponen modal kerja jangka pendek (short-term working capital). Siapkan skenario terburuk pencairan mundur hingga 12 bulan ke depan.
- Tax Compliance Review: Menjelang tahun 2027 yang diprediksi sangat agresif, lakukan health-check perpajakan internal. Pastikan seluruh transaksi berafiliasi (Transfer Pricing), rekonsiliasi PPN, dan ekualisasi biaya telah didokumentasikan dengan sempurna sebelum surat himbauan (SP2DK) atau Surat Perintah Pemeriksaan (SP2) turun.
- Optimalisasi Insentif Alternatif: Jika pengembalian pajak tunai (cash refund) sulit didapat, pelajari opsi kompensasi ke masa pajak berikutnya secara strategis untuk mengurangi beban pengeluaran pajak (cash-out) bulanan berjalan.
Kesimpulan
Polemik penerimaan pajak 2026 dan tertahannya restitusi adalah potret nyata bagaimana target yang kelewat ambisius bisa melahirkan kebijakan yang berisiko melemahkan sendi-sendi ekonomi. Pertumbuhan bruto saat ini adalah “optimisme yang dipinjam dari masa depan”.
Bagi Wajib Pajak, tahun 2026 adalah tahun bertahan (survival of cash flow), dan tahun 2027 akan menjadi tahun pertarungan kepatuhan (compliance battle). Persiapan yang matang dari sisi akuntansi dan argumentasi hukum pajak sejak hari ini adalah kunci untuk melewati turbulensi fiskal ke depan.