
Rancangan Undang-Undang (RUU) Perampasan Aset saat ini tengah menjadi sorotan utama dalam reformasi penegakan hukum di Indonesia. Mengutip pemberitaan yang dilansir dari situs resmi Ikatan Konsultan Pajak Indonesia (IKPI), tindak pidana di bidang perpajakan kini resmi masuk ke dalam daftar 13 jenis kejahatan yang dapat dikenai mekanisme perampasan aset.
Menurut Ketua Komisi III DPR RI, Habiburokhman, masuknya delik perpajakan ke dalam draf RUU ini merupakan langkah tegas untuk memperkuat penegakan hukum terhadap kejahatan bermotif ekonomi yang merugikan negara dan masyarakat secara signifikan. Dengan merujuk pada praktik di negara-negara seperti Singapura, Swiss, dan Selandia Baru, aturan ini memposisikan kejahatan pajak sejajar dengan kejahatan ekonomi berat lainnya seperti korupsi, perbankan, dan pencucian uang.
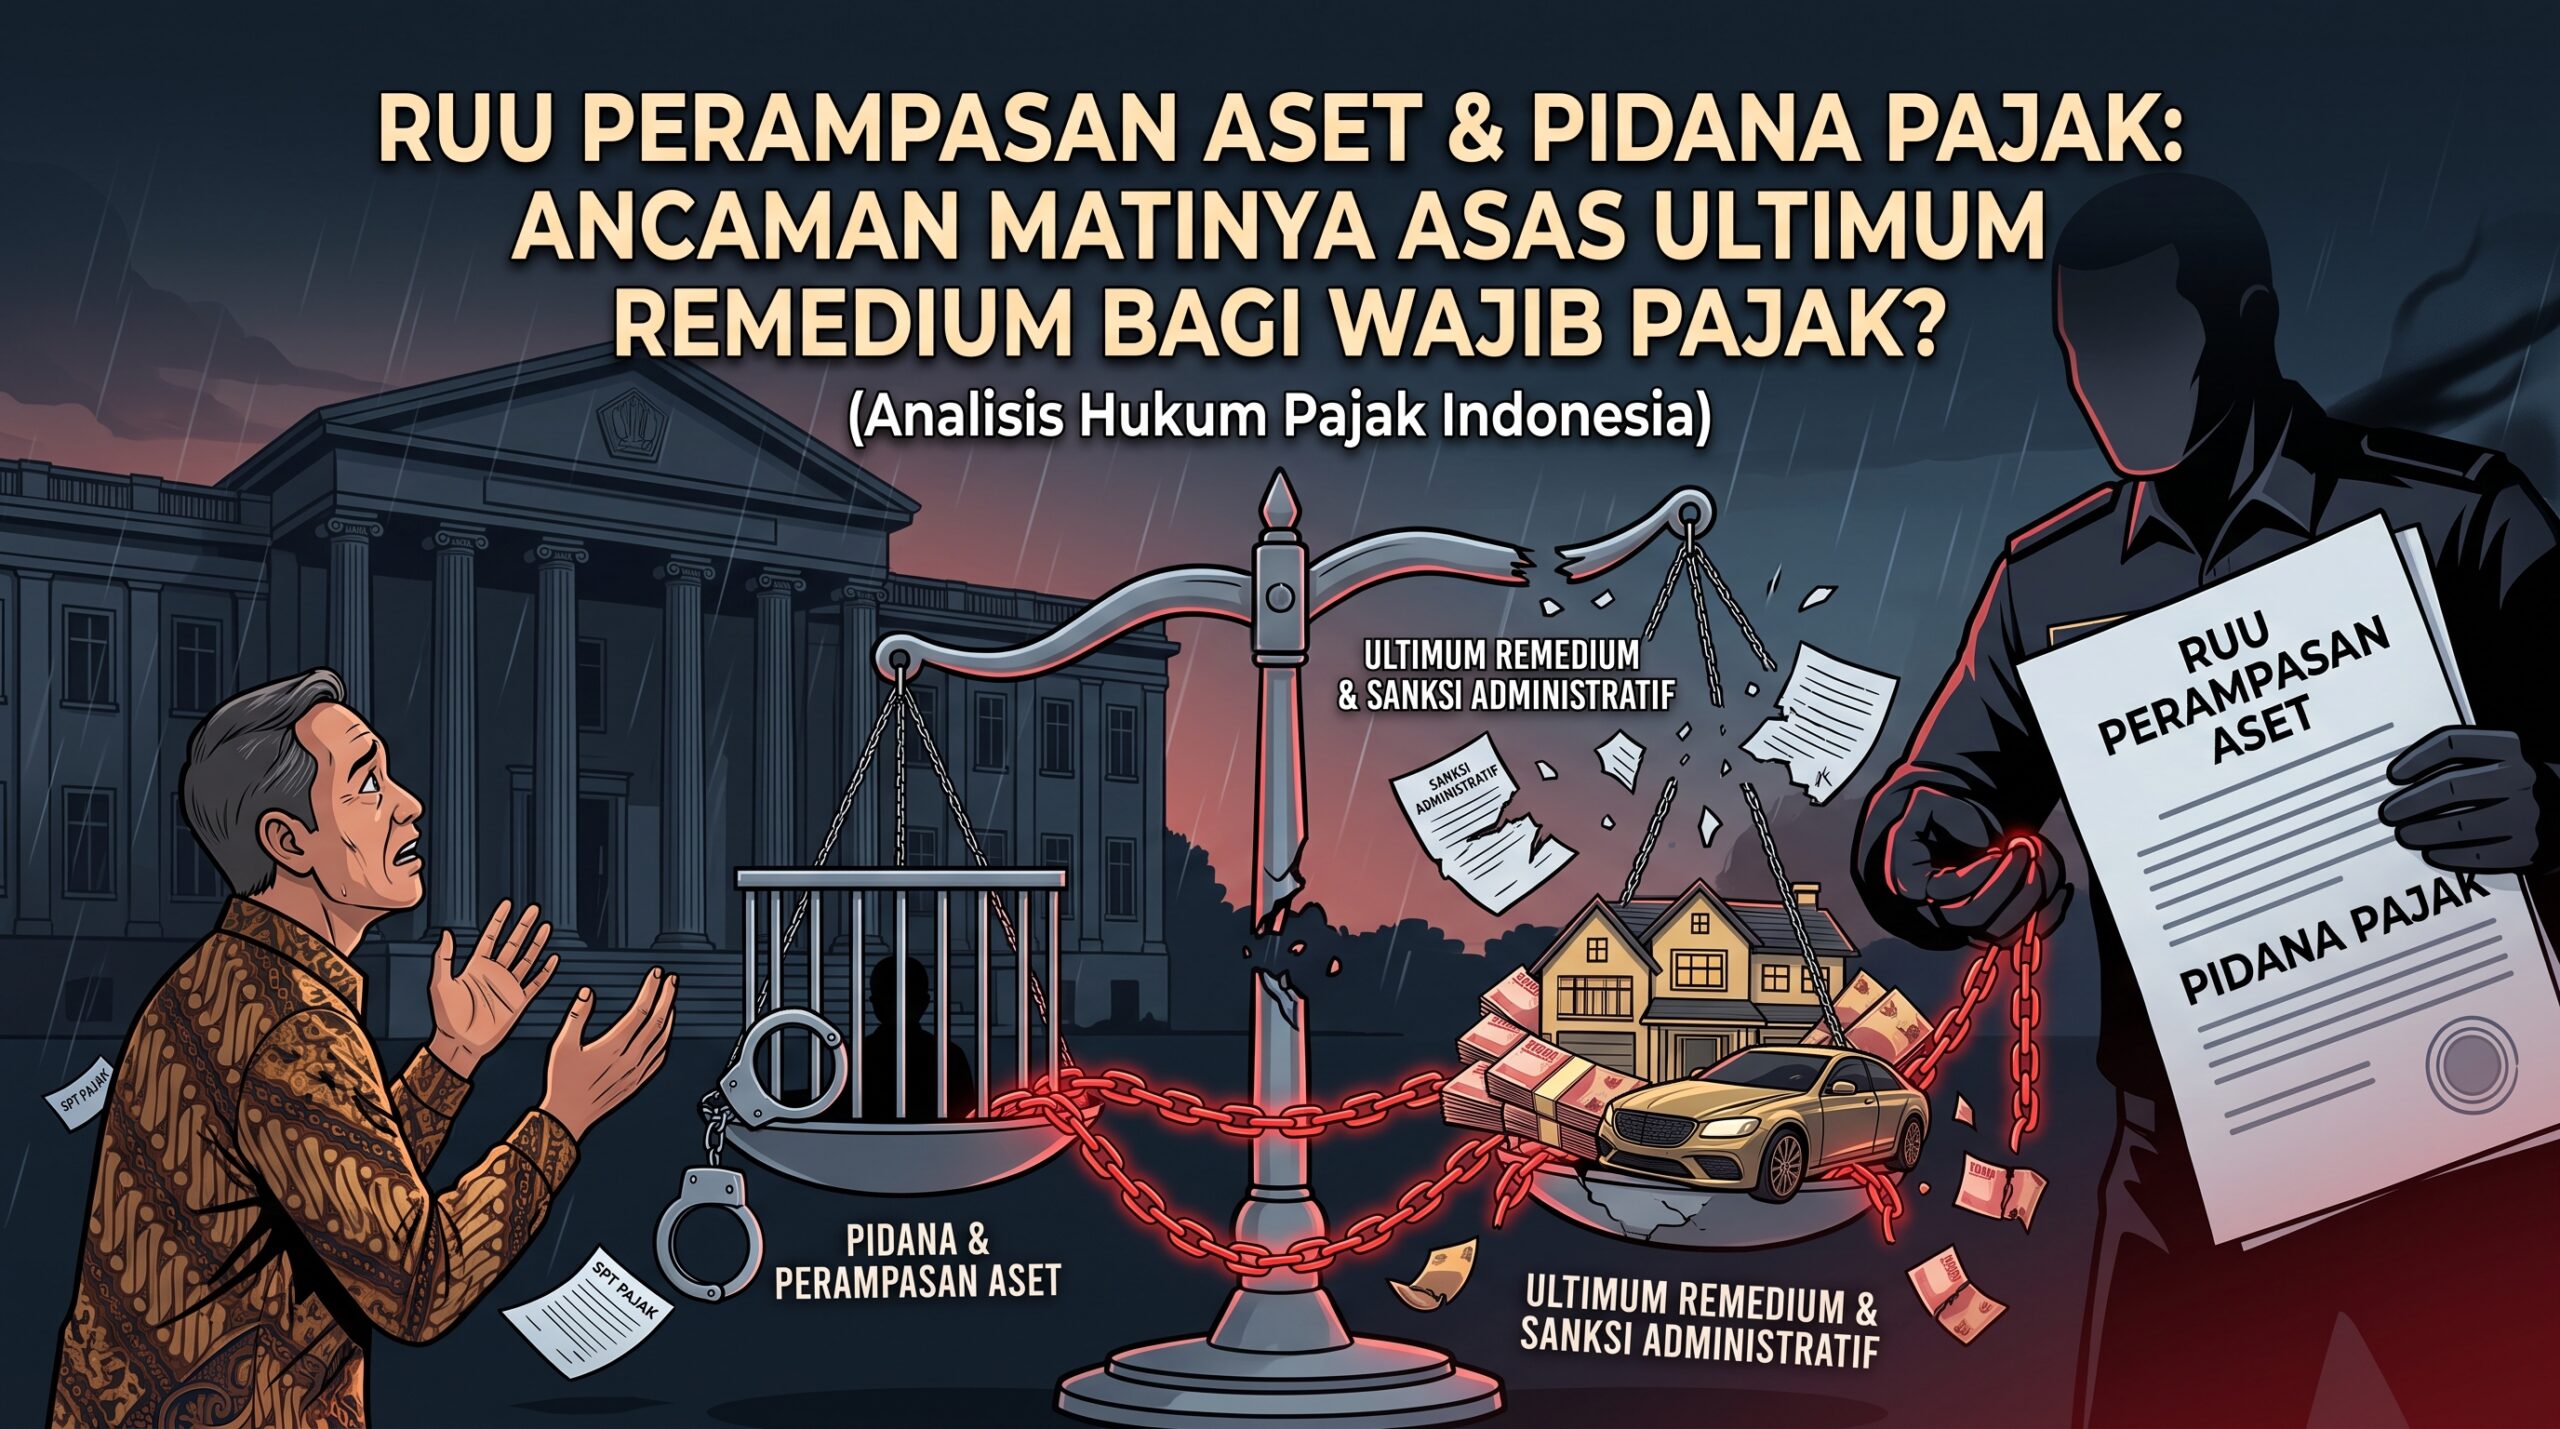
Di atas kertas, merampas aset dari para pengemplang pajak kelas kakap terdengar sebagai langkah progresif untuk memaksimalkan pemulihan kerugian keuangan negara (asset recovery). Namun, jika dibedah lebih dalam dari kacamata kepatuhan hukum, beleid ini menyimpan potensi daya rusak yang serius. Terdapat kekhawatiran besar bahwa RUU ini dapat mematikan asas ultimum remedium (pidana sebagai jalan terakhir) dan menempatkan Wajib Pajak pada posisi yang sangat rentan.
Dilema Definisi: “Kurang Bayar” atau “Kerugian Negara”?
Akar permasalahan muncul dari transisi terminologi antara ranah hukum administrasi dan pidana. Di era modernisasi pengawasan saat ini—di mana Wajib Pajak berhadapan dengan pengawasan ketat melalui sistem terintegrasi (seperti Coretax) dan dinamisnya penerbitan SP2DK—selisih perhitungan pajak adalah hal yang sangat lumrah terjadi.
Dalam proses pemeriksaan pajak (administratif), selisih penafsiran ini bermuara pada Pajak Kurang Dibayar (PKD). Jika tidak setuju, Wajib Pajak memiliki hak konstitusional untuk mempertahankan argumennya melalui jalur Keberatan hingga Banding di Pengadilan Pajak.
Namun, ketika sebuah kasus ditarik secara sepihak ke ranah penyidikan pidana, terminologi tersebut berubah drastis menjadi “Kerugian pada Pendapatan Negara”. Bahayanya, jika RUU Perampasan Aset—dengan mekanisme perampasan tanpa putusan pidana badan (non-conviction based)—diterapkan di fase ini, Wajib Pajak berisiko kehilangan hartanya sebelum mereka sempat menguji kebenaran materiil utang pajak tersebut di peradilan administrasi. Sengketa yang tadinya bersifat teknis akuntansi dan perpajakan, tiba-tiba dikunci sebagai kejahatan ekonomi.
Pemaksaan Secara Halus (Coercive Leverage)
Masuknya pidana pajak ke dalam kerangka perampasan aset berpotensi menciptakan tekanan eksekusional yang masif.
Mari kita lihat realitas hukum saat ini: melalui Pasal 44B UU KUP, Wajib Pajak yang terjerat penyidikan dapat meminta penghentian kasus dengan syarat melunasi pokok pajak ditambah sanksi denda 1 hingga 4 kali lipat. Asas ultimum remedium seharusnya menjadi katup pengaman pembinaan di sini.
Namun, dengan hadirnya ancaman perampasan aset, posisi tawar Wajib Pajak hancur berantakan. Mereka dihadapkan pada pilihan asimetris yang menekan:
- Menyerah dan membayar denda kelipatan yang sangat besar (yang seringkali mengancam arus kas perusahaan) agar penyidikan berhenti, atau
- Bertahan mencari keadilan, namun berisiko menghadapi pembekuan dan perampasan aset operasional bisnisnya oleh negara secara langsung.
Kondisi ini membuat instrumen hukum berisiko berubah wujud menjadi alat coercive leverage (daya ungkit pemaksaan). Wajib Pajak seolah ‘dipaksa’ mengiyakan seluruh temuan penyidik semata-mata demi menyelamatkan kelangsungan usahanya dari penyitaan.
Mendesaknya Batasan yang Tegas (Safeguard)
Penegakan hukum perpajakan pada hakikatnya bertujuan untuk mengamankan penerimaan negara dalam jangka panjang, bukan mematikan entitas bisnis yang menjadi mesin ekonomi itu sendiri. Agar RUU Perampasan Aset tidak berubah menjadi pedang bermata dua, perumus kebijakan di Senayan harus menetapkan batasan (safeguard) yang sangat ketat:
- Eksklusi Delik Kealpaan: Pasal 38 UU KUP (kelalaian administrasi/kealpaan) mutlak harus dikecualikan dari jangkauan perampasan aset. Instrumen berat ini hanya boleh digunakan untuk kejahatan dengan derajat mens rea (kesengajaan) yang tinggi dan terorganisir, seperti penerbitan Faktur Pajak fiktif (Pasal 39A).
- Hak Uji Materiil: Perampasan aset tidak boleh mendahului atau memotong hak Wajib Pajak untuk menguji validitas penetapan pajaknya melalui mekanisme peradilan administrasi yang sah.
Pemberantasan kejahatan ekonomi adalah sebuah keharusan bagi kemajuan bangsa, namun keadilan bagi Wajib Pajak yang beritikad baik tidak boleh dikorbankan di atas altar target penerimaan semata.
Bagaimana menurut Anda? Apakah mekanisme perampasan aset ini akan membawa efek jera yang efektif, atau justru menambah ketidakpastian hukum dalam iklim berbisnis di Indonesia? Mari diskusikan pandangan Anda di kolom komentar!