

Sebagai Pengusaha Kena Pajak (PKP) yang tertib administrasi, memotong dan membayarkan tagihan PPN kepada vendor mungkin terasa seperti kewajiban yang sudah selesai. Namun, bagaimana jika vendor tersebut ternyata “nakal” dan tidak menyetorkan PPN yang telah Anda bayarkan ke kas negara?
Di sinilah ancaman Tanggung Jawab Renteng mengintai. Jika tidak berhati-hati, otoritas pajak dapat menagih PPN yang gagal dipungut dari penjual langsung kepada Anda sebagai pembeli.
Artikel ini akan mengupas tuntas apa itu tanggung jawab renteng berdasarkan Pasal 16F UU PPN, dan langkah taktis apa yang harus diterapkan oleh manajemen dan tim keuangan agar perusahaan terhindar dari sanksi pajak yang merugikan.
Memahami Tanggung Jawab Renteng (Pasal 16F UU PPN)
Tanggung jawab renteng adalah ketentuan hukum perpajakan yang menuntut pembeli Barang Kena Pajak (BKP) atau penerima Jasa Kena Pajak (JKP) untuk ikut bertanggung jawab secara hukum atas pelunasan PPN (dan/atau PPnBM) yang terutang.
Risiko penagihan kepada pembeli ini akan aktif apabila memenuhi dua kondisi utama:
- Pajak gagal ditagih kepada penjual/pemberi jasa: Direktorat Jenderal Pajak (DJP) tidak dapat menagih pajak terutang kepada PKP penerbit faktur (misalnya karena pailit, perusahaan fiktif, atau kabur).
- Pembeli gagal menunjukkan bukti pembayaran: Pembeli tidak memiliki dokumen valid yang membuktikan bahwa PPN tersebut telah dibayarkan kepada penjual atau disetorkan langsung ke kas negara.
Tujuan utama aturan ini adalah untuk mencegah kebocoran penerimaan negara dari praktik faktur pajak fiktif dan memaksa pembeli untuk menerapkan kehati-hatian (due diligence) dalam memilih rekanan bisnis.
Strategi Mitigasi bagi Pembeli yang Mengkreditkan Pajak Masukan
Bagi PKP pembeli yang mengkreditkan Pajak Masukan, risiko ini sangat krusial. Jika Faktur Pajak yang Anda kreditkan ternyata bermasalah di sisi penjual, Anda bisa menghadapi Surat Ketetapan Pajak Kurang Bayar (SKPKB) beserta sanksi dendanya.
Berikut adalah 5 langkah komprehensif untuk membentengi perusahaan Anda:
1. Rekonsiliasi Status Faktur di Sistem Coretax (Early Warning System)
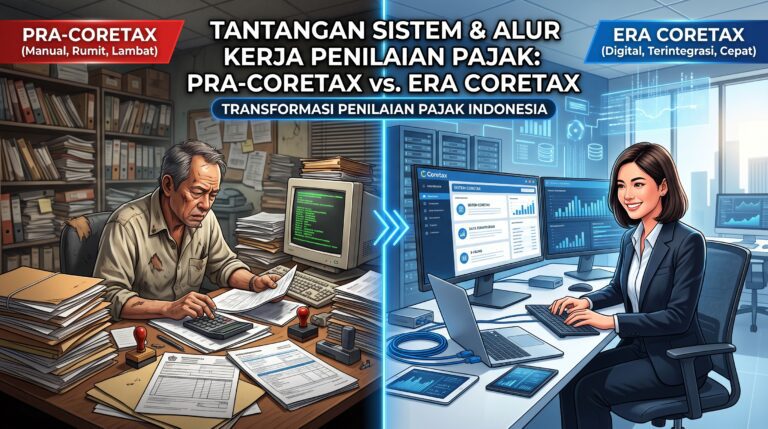
Di era digitalisasi perpajakan, sistem Coretax memberikan transparansi data yang menguntungkan pembeli beritikad baik. Masukkan langkah rekonsiliasi status Faktur Pajak ke dalam Standard Operating Procedure (SOP) pembayaran perusahaan Anda.
- Pantau Status Pelaporan: Jika Faktur Pajak masukan di sistem Coretax masih berstatus “belum dilaporkan” oleh pihak penjual, sistem memberikan peringatan dini (red flag).
- Tahan Pembayaran: Jadikan status pelaporan Coretax sebagai syarat pencairan dana. Anda dapat menahan pembayaran komponen PPN atau tagihan keseluruhan sampai vendor membuktikan pelaporannya.
- Klarifikasi Proaktif: Segera kirimkan surat atau email teguran kepada vendor yang bersangkutan. Jejak korespondensi ini menjadi bukti otentik di Pengadilan Pajak bahwa perusahaan Anda adalah “pembeli beritikad baik” yang melakukan pengawasan aktif.
2. Validasi e-Faktur secara Berlapis
Jangan pernah menerima dokumen cetak atau PDF Faktur Pajak begitu saja (face value).
- Lakukan pemindaian (scan) QR code pada Faktur Pajak melalui aplikasi e-Faktur untuk memastikan data sinkron dengan database resmi DJP.
- Pastikan status PKP penjual dalam keadaan “Aktif” pada saat transaksi terjadi.
3. Terapkan Due Diligence Vendor secara Ketat
Pencegahan terbaik dimulai sebelum transaksi terjadi. Terapkan prosedur Know Your Vendor (KYV):
- Verifikasi legalitas dasar: Akta Pendirian, NIB, dan NPWP/Surat Pengukuhan PKP.
- Waspadai penawaran harga yang tidak wajar atau jauh di bawah harga pasar, karena ini sering menjadi indikator sindikat faktur pajak fiktif.
- Cantumkan klausul indemnity (ganti rugi) perpajakan dalam Kontrak/SPK yang mewajibkan vendor menanggung segala kerugian administratif jika Faktur Pajak mereka kelak dibatalkan oleh DJP.
4. Pastikan Jejak Tiga Arus (Barang, Dokumen, dan Uang) Selaras
Pemeriksa pajak selalu mencari celah dari ketidaksesuaian administrasi. Pastikan pembuktian transaksi Anda solid:
- Arus Uang (Payment Trail): Transfer pembayaran (Harga Barang + PPN) mutlak harus ditujukan ke rekening atas nama entitas perusahaan penjual yang tertera di Faktur Pajak, bukan ke rekening pribadi direktur, pemegang saham, atau pihak ketiga.
- Arus Dokumen & Barang: Arsipkan seluruh dokumen secara rapi menjadi satu kesatuan (Kontrak, Purchase Order, Surat Jalan/Delivery Order, Berita Acara Serah Terima, dan Bukti Transfer Bank).
5. Langkah Pembetulan SPT sebagai Antisipasi Terakhir
Jika proses audit internal atau rekonsiliasi Coretax menemukan indikasi kuat bahwa vendor Anda bermasalah dan Faktur Pajak sudah terlanjur dikreditkan, segera lakukan pembetulan SPT Masa PPN. Menghapus Pajak Masukan dari transaksi yang berisiko cacat hukum sebelum DJP menerbitkan ketetapan pajak akan menyelamatkan perusahaan dari sanksi yang jauh lebih berat di kemudian hari.
Ketelitian administrasi bukan sekadar soal memenuhi kewajiban pelaporan, tetapi perlindungan aset perusahaan. Dengan memadukan kedisiplinan dokumen dan pemanfaatan fitur sistem perpajakan terbaru seperti Coretax, risiko tanggung jawab renteng dapat dihindari secara maksimal.