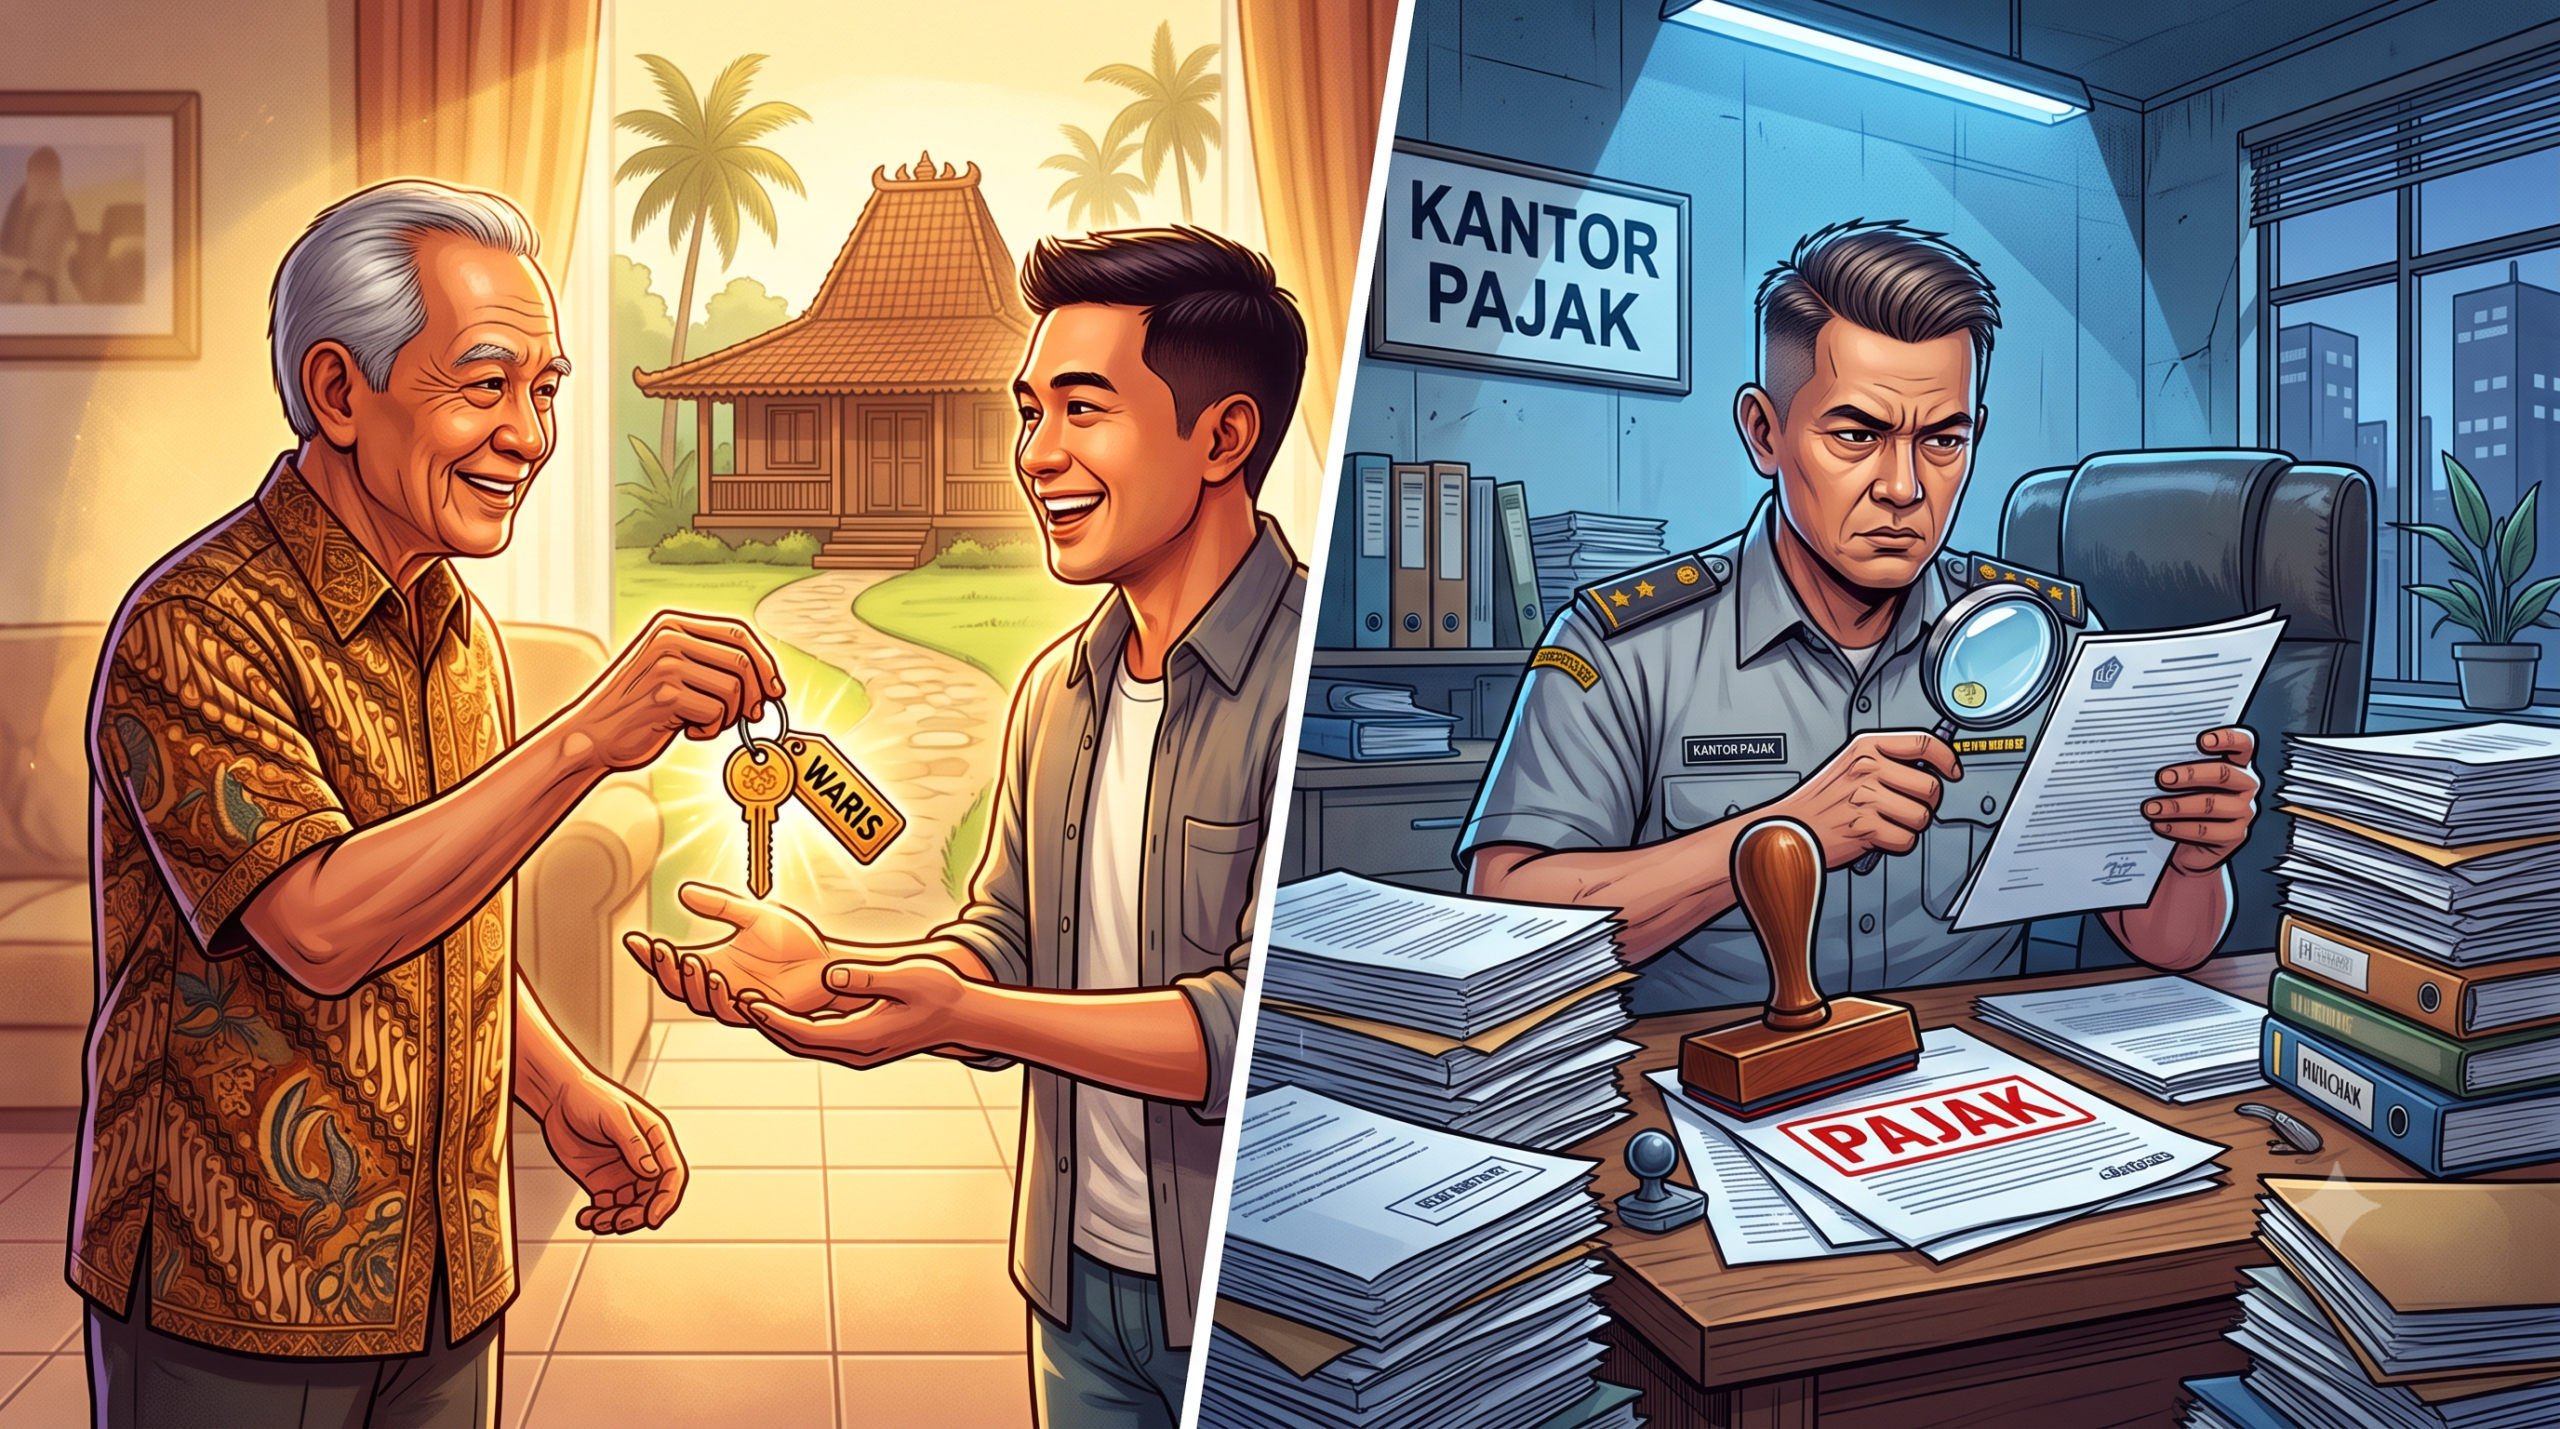

Pernahkah Anda mendengar nasihat dari kerabat, “Tenang saja, kalau rumah dihibahkan ke anak kandung atau diwariskan, itu otomatis 100% bebas pajak!”? Di atas kertas, nasihat ini memang terdengar sangat meyakinkan. Undang-Undang Pajak Penghasilan (UU PPh) kita secara tegas menyatakan bahwa harta warisan dan hibah kepada keluarga sedarah dalam garis keturunan lurus satu derajat bukanlah objek pajak.
Bagi kebanyakan orang, ini diartikan sebagai kebebasan mutlak. Tinggal bawa berkas keluarga ke Notaris, urus balik nama di BPN, dan urusan selesai tanpa perlu memikirkan potongan pajak sepeser pun. Namun, bersiaplah menghadapi kenyataan birokrasi yang sesungguhnya. Di lapangan, kebebasan pajak ini tidak datang otomatis seperti diskon akhir tahun. Ada satu tembok administratif yang harus dilewati, dan tembok itu bernama Surat Keterangan Bebas (SKB).
Janji Manis vs Realitas Pahit di Meja Notaris
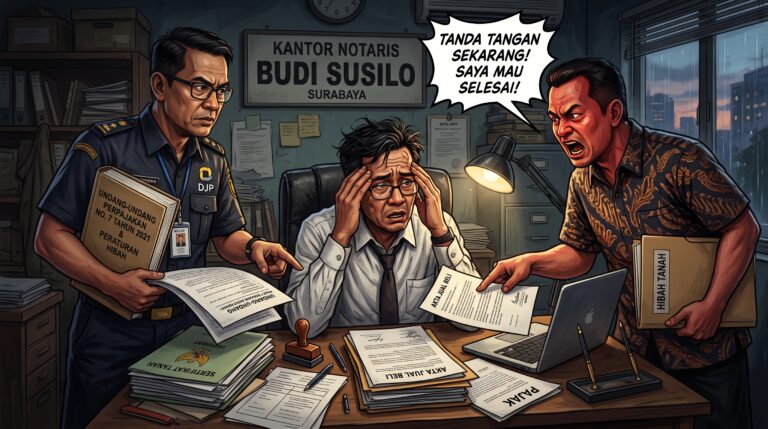
Bayangkan Anda sudah duduk santai di kantor Notaris/PPAT, membawa setumpuk sertifikat dan akta kelahiran, siap untuk memproses hibah rumah kepada anak. Sang Notaris kemungkinan besar akan menahan laju proses tersebut dan menanyakan satu dokumen krusial: SKB PPh.
Tanpa selembar “surat sakti” dari Direktorat Jenderal Pajak (DJP) ini, Notaris tidak akan berani menandatangani akta pengalihan Anda. Aturan mainnya sangat kaku: sistem administrasi perpajakan akan secara default menganggap setiap pengalihan hak atas tanah dan bangunan sebagai transaksi yang terutang PPh Final sebesar 2,5%. Sistem tidak peduli apakah Anda memiliki hubungan darah atau tidak, sampai Anda bisa membuktikannya secara formal kepada negara.
Di sinilah ilusi itu pecah. Sebuah transaksi yang secara materiil dijamin bebas pajak oleh Undang-Undang, tiba-tiba diperlakukan seperti objek pajak biasa hanya karena ketiadaan selembar kertas persetujuan.
SKB: “Hak” yang Berwujud Kewajiban
Regulator sering kali mengemas SKB ini dengan bahasa yang sangat birokratis dan menenangkan, menyebutnya sebagai “hak Wajib Pajak untuk mengklaim fasilitas pengecualian”. Narasi ini memang terdengar manis, seolah-olah otoritas pajak menyediakan jalan keluar yang melayani.
Namun, mari kita bedah realitas praktisnya. Jika sebuah “hak” tidak Anda ambil, Anda akan dipaksa membayar pajak 2,5% dari nilai pasar atau NJOP aset tersebut, yang nominalnya bisa mencapai puluhan hingga ratusan juta rupiah. Dalam logika keseharian maupun hukum bisnis, hak yang apabila diabaikan akan mendatangkan tagihan besar, pada hakikatnya adalah sebuah kewajiban mutlak. Beban pembuktian (burden of proof) dilemparkan sepenuhnya ke pundak Anda. Anda yang harus repot-repot meyakinkan negara bahwa Anda memang berhak atas pengecualian tersebut.
Efek Coretax dan Syarat Tersembunyi
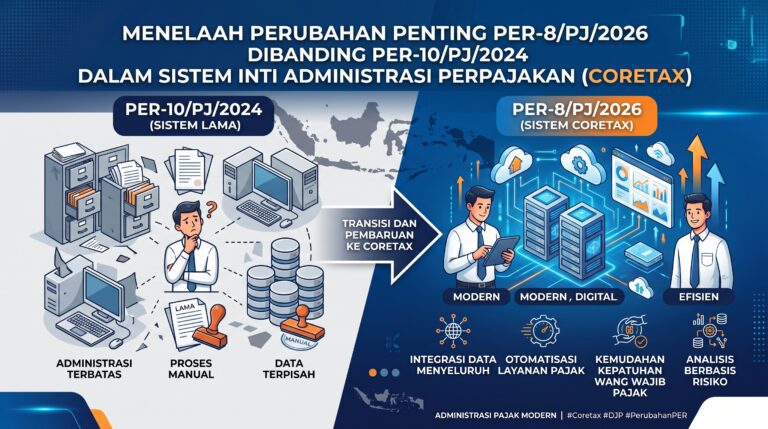
Di era transparansi digital saat ini, terutama dengan hadirnya sistem Coretax, proses pengajuan SKB memang diklaim lebih modern dan bisa dilakukan sepenuhnya secara online. Namun, kelancaran digital ini membawa prasyarat tersendiri. SKB tidak akan pernah terbit jika rapor perpajakan Anda masih merah.
Sebelum sistem meloloskan permohonan SKB, Coretax akan memindai riwayat kepatuhan Anda secara menyeluruh. Apakah SPT Tahunan sudah dilaporkan dengan benar? Apakah ada tunggakan pajak yang belum dilunasi? Jika pihak pemberi hibah atau ahli waris masih memiliki tunggakan atau ketidakpatuhan, permohonan SKB akan otomatis tertahan. Anda diwajibkan untuk membereskan seluruh catatan perpajakan tersebut sebelum bisa menikmati status “bebas pajak” atas aset waris atau hibah.
Pada akhirnya, kebebasan pajak untuk urusan keluarga inti memang nyata, tetapi ia bukanlah tiket VIP yang bisa langsung Anda pamerkan di pintu masuk. Ia adalah sebuah prosedur administratif berliku yang menuntut kepatuhan tingkat tinggi.